2026年12月に予定されるiDeCoの拠出上限拡大を、「パワーアップ」「利用者歓喜」と伝える見出しを見かけた。
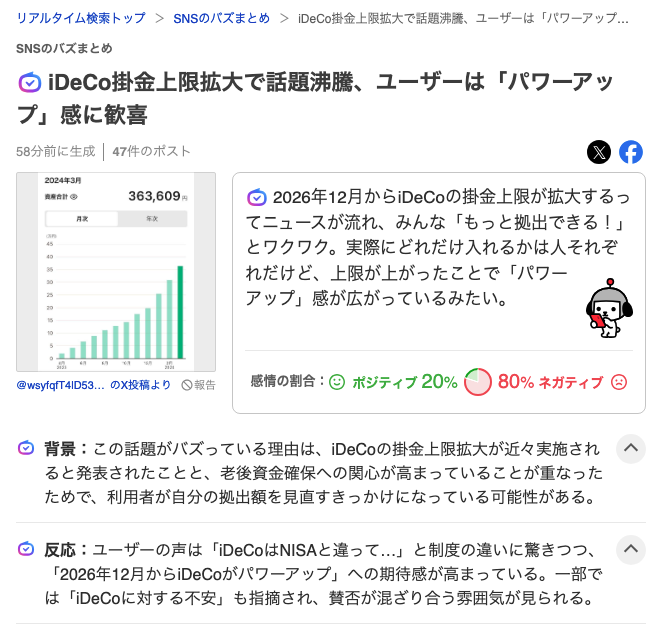
選べる枠が増えること自体は、もちろん悪い話じゃない。ただ、そこで少し立ち止まりたくなった。上限が増えたことと、全員が上限まで入れるべきことは、同じではないからだ。
俺自身、以前はiDeCoに月2万円を積み立てていた。今は月1万円だ。iDeCoをやめたわけでも、節税を無視したわけでもない。むしろ、節税メリットを認めたうえで、iDeCoに寄せすぎない方が自分の暮らしには合うと判断した。
結論を先に書く。枠は上限であって目標ではない。
iDeCoの節税効果は、ちゃんと強い
まず、iDeCo批判ありきの話にはしたくない。
iDeCoは、掛金が全額「小規模企業共済等掛金控除」の対象になる。所得税と住民税を払っている人にとって、拠出した年に課税所得を減らせるのは明確なメリットだ。制度内で出た運用益も非課税で再投資される。さらに、老後資金を先取りで確保できる。
俺が月2万円で始めたのも、この入口の強さに納得したからだ。月2万円なら年間24万円。老後のために貯めながら、今の税負担も軽くできる。数字だけ見れば、増やせるだけ増やしたくなる制度だと思う。
でも、節税は「使う理由」にはなっても、「自由に使える資金を削ってまで最大化する理由」にはならない。ここを分けて考えたい。
原則60歳まで引き出せない。その重さは人によって違う
iDeCoは原則として60歳まで引き出せない。老後資金を途中で使い込まないためには、これは強みだ。
一方で、転職、引っ越し、病気、家族の事情、住宅や親のことで必要になるお金には使えない。口座残高があっても、その時の自分を助ける資金にはならない。
生活防衛資金が十分にあり、収入も家計も安定している人なら、この制約を受け入れやすいだろう。反対に、これから大きな支出があり得る人や、手元資金にまだ余裕がない人には、同じ月1万円でも重くなる。
だからiDeCoは、一般論の「得か損か」より、60歳まで触れないお金を自分はいくら持てるかで考えた方がいい。
入口はシンプル、出口は複雑
iDeCoの難しさは、積み立てる時より受け取る時にある。
老齢給付金を一時金で受け取る場合は退職所得として、年金で受け取る場合は公的年金等に係る雑所得として扱われる。ここでは、退職所得控除や公的年金等控除が関わる。
控除があるから不利だと言いたいわけではない。受け取り方や時期によって、有利になる場合もある。ただし、会社の退職金、企業年金、公的年金とどう重なるかで、税負担の見え方は変わる。
積み立てる時は「今の所得控除」が見えやすい。けれど数十年後の出口では、勤務先の退職金制度、働き方、他の所得、税制をまとめて見なければならない。入口はシンプル、出口は複雑だ。
受け取りが近づいたら、当時の制度を確認して、必要なら勤務先や税務の専門家に相談する。その前提で使う制度だと思っている。
長期で縛られるなら、制度リスクもゼロではない
もう一つ、俺が重く見ているのが制度リスクだ。
これは「iDeCoが必ず改悪される」と言いたい話ではない。2026年12月の拠出限度額拡大のように、改善と受け取れる改正もある。
ただ、20年、30年と資金を拘束する制度である以上、現在の掛金上限、手数料、受取時の税制や手続きが、将来まで完全に同じと保証されているわけではない。相場が下がる市場リスクとは別に、制度のルールが変わり得るリスクもある。
しかもiDeCoでは、ルールが変わった後に「やっぱりこの資金を外へ移す」とはできない。だから俺は、節税だけで上限まで拠出するよりも、制度変更があっても家計全体が身動きできる配分を選びたい。
月2万円から1万円へ減らした理由
俺はiDeCoを月2万円から月1万円に減らした。年間の掛金は24万円から12万円になる。減額すれば、そのぶん所得控除も小さくなる。
それでも月1万円を残したのは、iDeCoの節税と老後資金づくりには価値があると考えているからだ。ゼロか満額かではなく、「自分が引き受けられる資金拘束の量」に合わせた。
減らした月1万円分は、NISAと現金の余力に回している。現金は、増やすためではなく、急な支出や相場下落の時に投資資産を売らずに済む余力として持つ意味がある。NISAは、運用益が非課税でありながら、必要になれば売却して現金化できる。
俺にとっては、この逃げ道が大きい。投資効率だけでなく、人生の選択肢を残せることにも価値がある。
iDeCoとNISAは、得失が違う
| 制度 | 得られるもの | 手放すもの |
|---|---|---|
| iDeCo | 掛金の所得控除、運用益の非課税、老後資金を残す仕組み | 原則60歳までの流動性、出口設計の手間、長期の制度変更リスク |
| NISA | 運用益の非課税、必要なら売却できる自由度 | 掛金を入れた年の所得控除 |
どちらが上かではない。iDeCoは、今の節税メリットと引き換えに流動性を失い、長期の制度リスクも引き受ける器。NISAは所得控除がない代わりに、非課税と資金の自由度を持てる器だ。
俺は資産形成の中心をNISAに置き、iDeCoは所得控除を受けるための小さな固定枠として使う。この順番が、今の自分にはいちばん続けやすい。
上限拡大を見たら、増額前に確認したいこと
2026年12月の改正では、加入区分や企業年金の有無・掛金によって、実際に使えるiDeCoの枠が変わる。SNSの早見表だけで「自分も月○万円まで増やせる」と決めず、勤務先の制度と運営管理機関の案内を確認した方がいい。
そのうえで、増額前に自分へ三つ聞く。
- 生活防衛資金として、すぐ使える現金は十分にあるか
- 60歳まで動かせない資産の割合に納得できるか
- 退職金や企業年金を含め、将来の受け取り方を一度は考えたか
この三つに答えてからでも、増額は遅くない。
まとめ:制度に人生を合わせない
iDeCoの上限拡大は、選択肢が増えるニュースだ。全員が増額すべきという号令ではない。
俺は月2万円から1万円に減らした。節税を捨てたのではなく、NISAと現金の自由度にも同じくらい価値があると判断したからだ。
制度に資産形成を合わせるのではなく、資産形成に制度を使う。
上限まで入れられるかより、家計が変わっても積立を続けられるか。その方が、俺には大事だ。
優遇制度は、使い切ることより、使いこなすことの方が大事だ。
関連記事
- 新NISA・iDeCo・現金の使い分け方|俺の3つの器の中身を全部出す
NISA・iDeCo・現金を、いつ使うお金かで分ける考え方を整理した記事。 - 新NISAとiDeCoはどっちを先にやるべき?俺がNISAを先に選んだ理由
資産形成の中心をNISAに置く理由を、実体験から掘り下げた記事。 - 生活防衛資金の目安はこれだけ|6ヶ月分を貯める方法と保険の見直し術
iDeCoへ資金を回す前に、手元の現金をどこまで確保するかを考える記事。
参考情報
※本記事は俺個人の資産形成に関する考え方を共有するもので、特定の商品や投資行動を推奨するものではありません。税制・年金制度は個別事情や制度改正により取扱いが異なります。実際の判断では、最新の一次情報、勤務先の制度窓口、必要に応じて税理士などの専門家に確認してください。
コメント