資産形成

投資マインド

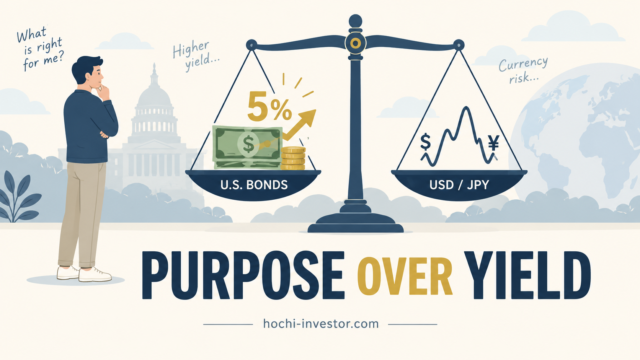
米国債5%は魅力的。それでも俺が今は買わない理由

最近、ネットの記事やSNSで「米国債の利回りが4〜5%台」という話をよく見かける。正直、これだけ利回りがあるなら米国債でもいいんじゃないかと思った。俺は今、NISAでオルカンとS&P500を積み立てている。含み損の月もあった。それでも淡々と...
新NISA

NISAへの高配当株の植え替えは税金で損?含み益50万円で計算した

結論から書く。特定口座の高配当株をNISAへ植え替えるときは、まず売却益にかかる税金を計算したい。含み益が大きい株を、NISAだからという理由だけで売って買い直す必要はない。俺は、NISA成長投資枠にはS&P500、国内の個別高配当株は特定...
iDeCo

iDeCo上限拡大でも増額しない。俺が月2万円から1万円に減らした理由

2026年12月に予定されるiDeCoの拠出上限拡大を、「パワーアップ」「利用者歓喜」と伝える見出しを見かけた。選べる枠が増えること自体は、もちろん悪い話じゃない。ただ、そこで少し立ち止まりたくなった。上限が増えたことと、全員が上限まで入れ...
家計・固定費

独身の資産、中央値は100万円|平均に騙されるな【2026年】

「独身なら自由に使えるお金が多いはずなのに、なんで貯まらないんだろう」そう思ったことがあるなら、まず結論を言う。それは君だけじゃない。 独身・単身世帯の金融資産、実は中央値でたった100万円だ。「みんなもっと持ってるんじゃないか」という漠然...
新NISA

新NISA・iDeCo・現金の使い分け方|俺の3つの器の中身を全部出す

新NISA・iDeCo・現金の3つの器をどう使い分けるか。資産形成中の放置系投資家が、個人向け国債を売って3口座に絞った判断と中身を全公開。商品ではなく「使う時期」で器を選ぶ実践設計。
投資マインド

月4万円から始める、普通の会社員の20年放置戦略

月4万円の積立を20年続ければ、普通の会社員でも資産形成は十分に成り立つ。続けられる金額の選び方、新NISAという器の使い方、暴落に動じない心の設計という3つの柱で、入金力に頼らない20年放置戦略を実体験ベースで整理した。
家計・固定費

生活防衛資金は何ヶ月分が目安? 会社員6ヶ月・自営12ヶ月、俺は100万円と決めた

生活防衛資金は何ヶ月分が目安か。会社員は6ヶ月、自営業は12ヶ月が基準だ。俺は月16万円の生活費から約100万円と決め、今は140万円を確保している。「月の生活費×6」の計算式と、防衛資金が決まってからNISA入金に迷わなくなった話を実額で書いた。
新NISA

「まずiDeCo」という常識に異議あり。NISAを先に積んで1年半、俺が出した答え

iDeCoの方が節税効果は強い。それでも俺がNISAを先に積んだ理由を3つ話す。2025年積立開始、評価益+21%の結果も含めて。