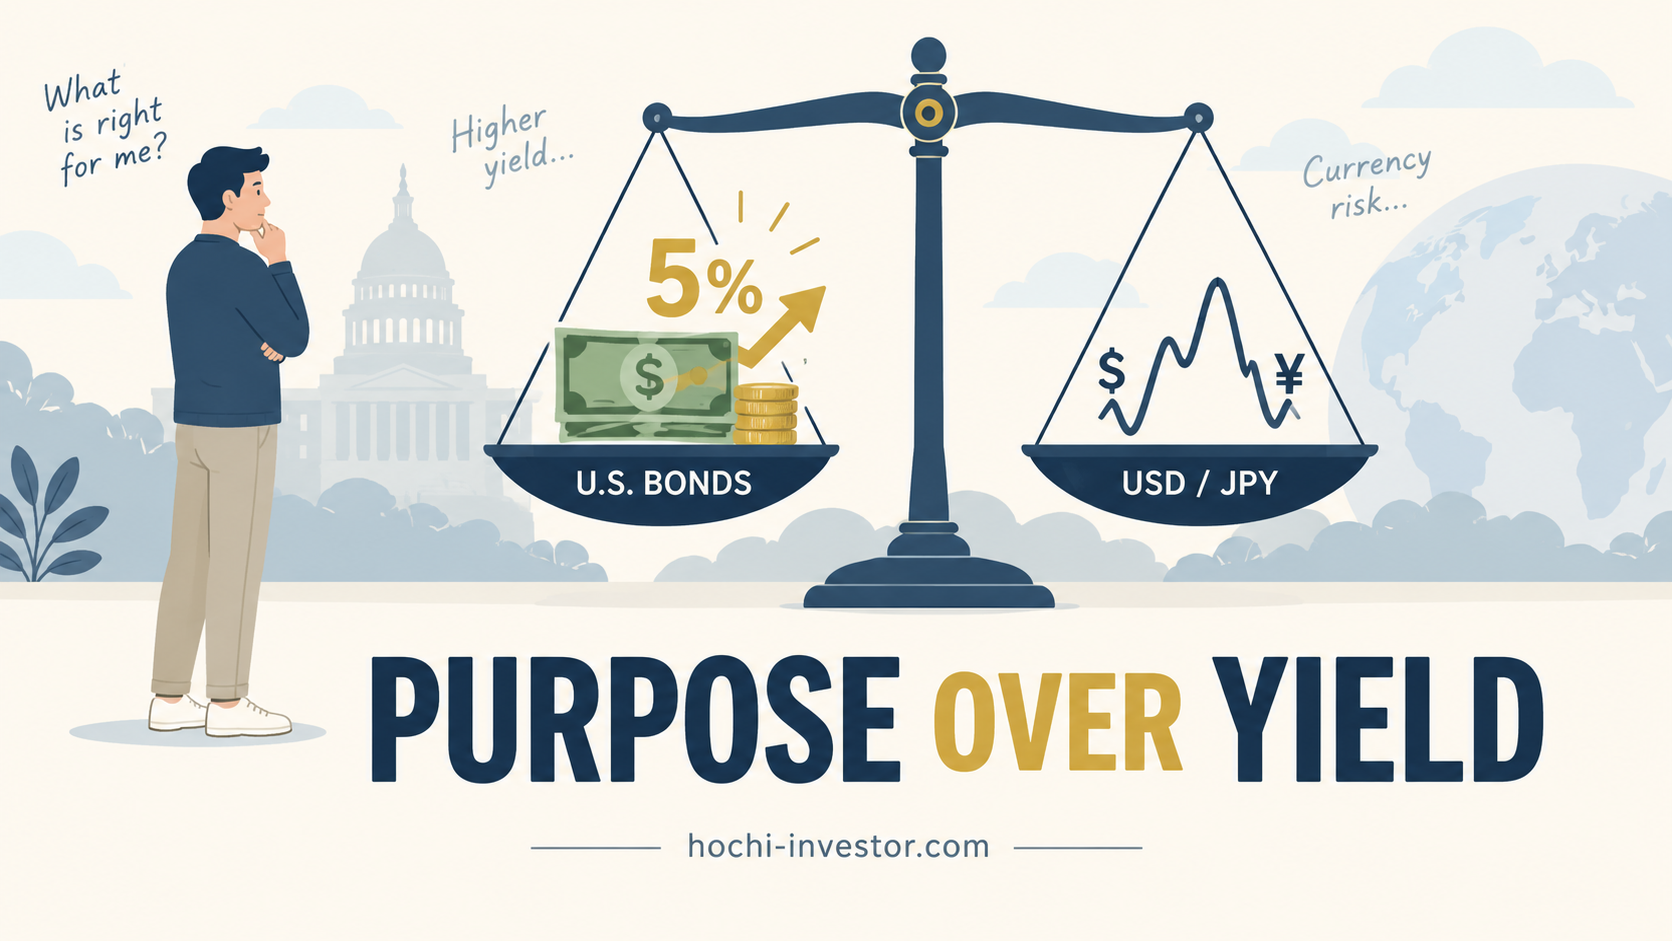
最近、ネットの記事やSNSで「米国債の利回りが4〜5%台」という話をよく見かける。
正直、これだけ利回りがあるなら米国債でもいいんじゃないかと思った。俺は今、NISAでオルカンとS&P500を積み立てている。含み損の月もあった。それでも淡々と積立を続けてきたぶん、「安全に5%」と読める数字を見ると心が揺れる。
気になったので、あらためて調べてみた。
すると、思っていたものと違った。
結論を先に言う。俺は米国債を買わない。理由は利回りが低いからじゃない。今の自分に、その機能が必要ないからだ。
なぜ「米国債5%」に惹かれたのに、俺は買わないのか
「米国債5%」という言葉は、まるで一つの商品みたいに聞こえる。でも実際には、年限によって利回りはまったく違う。しかも高利回りは「安全に増える」ことを意味しない。円で生活している以上、為替という変数も乗ってくる。
一つずつ確かめていく。
「米国債5%」の実態——年限でこんなに違う
米国財務省の公表データ(2026年9月4日時点)では、2年債4.13%、10年債4.78%、30年債5.24%だった。
同じ「米国債」でも、年限が違えば1%以上の差がある。ニュースの「4〜5%」は、短期・中期・超長期をまとめた表現にすぎない。多くの人が思い浮かべる「5%」は、主に30年債のような超長期債の話だ。10年債はまだ4%台後半、2年債は4%台前半にとどまる。
「米国債=一律5%」のまま検討を始めていたら、想定と現実が最初からズレていたはずだ。君が見た「4〜5%」という数字も、まず年限を確認したほうがいい。
高利回りでも「安全に5%増える」わけじゃなかった
購入時に示される利回りは、満期まで保有する前提で見る数字だ。途中で売却すれば、その時点の市場価格によって実際の損益は変わる。金利が上がれば、すでに発行された債券の価格は下がる。低い利率の債券より、あとから出た高い利率の債券のほうが魅力的になるからだ。
FRBの政策金利は現在3.50〜3.75%(2026年7月29日のFOMCで維持、次回は9月15〜16日)。金利がどちらに動くかで、途中売却時の価格は上下する。物価が上がれば、額面通りの利回りでも実質的な価値は目減りする。
米国政府が約定通り支払う前提であれば、満期には額面で償還される。でも、それは「その資金を何年も動かさない」という前提の上に成り立つ利回りだ。
円で生活する俺には、為替リスクが一番効いてくる
ここが一番の論点だ。
米国債はドル建てだ。利息も元本も、契約通りドルで受け取れる。問題は、そのドルを円に換えた瞬間に起きる。
ドル円は、8月28日のジャクソンホール会議後に一時160円20銭までドル高が進んだ。そこからわずか11日後の9月8日には、一時152円台まで円高が進んだ。約7円、率にして4%台の変動が、10日程度で起きた計算になる。
米国債の年間利回りが4〜5%だとしても、それと同じ規模の変動が、為替では10日ちょっとで起きうる。ドルベースでは予定通り増えていても、円換算ではその増分が相殺されることもある。
「長期で見れば為替は行って来いだ」という反論はよく聞く。君もそう思ったかもしれない。理屈は分かる。でも、いつ円に戻すかは自分で選べるとは限らない。資金が必要になったタイミングが、たまたま円高の局面かもしれない。
以前、オルカンの為替リスクについても同じことを書いた。オルカンは株価変動と為替変動が両方乗る。米国債はそれよりシンプルだ。満期まで保有して予定通り元本と利息をドルで受け取れても、それを円に換えたときの価値は為替次第で変わる。仕組みは違っても、円で生活する以上、逃げられない変数であることは同じだ。
「債券=安全資産」という思い込みが変わった
正直、今回調べるまで「債券=安全資産」だと単純に考えていた。株より値動きが穏やかで、確実に増える商品だと。
実際には、金利変動・満期までの期間・インフレ・為替という、別種類のリスクを抱えている。金利が上がれば価格は下がる。満期が長いほど、その振れ幅は大きい。物価が上がれば実質的な価値は目減りする。そこに為替が乗る。
暴落が怖くて逃げ場を探しているなら、米国債でも値動きの種類が変わるだけだ。値動きそのものがなくなるわけじゃない。
だからといって「債券は危険だ」とは思わない。株とは違う種類のリスクを持つ金融商品というだけだ。値動きを抑えたい局面、資金の使い道と満期がぴったり合う局面では、むしろ有効に働く。
それでも、今の俺が米国債を選ばない理由
俺は今、資産形成期にいる。円で生活し、NISAでオルカンに月4万円、S&P500に月1万円を積み立てている。サテライトとして国内の高配当株も保有している。
新NISA・iDeCo・現金の使い分け方でも書いた通り、今の自分に必要なのは「増やす」役割と「待機する」役割だ。今は債券で資産を守る比重を高める段階ではない。
以前、個人向け国債と新窓販国債の違いでも、金利が上がったタイミングで同じ判断をした。あの時は円建て、今回はドル建てで為替という変数が加わっただけで、答えは変わらなかった。
守りの比重を高めたい人、数年後にドルで使う予定が決まっている人、満期まで資金を寝かせられる人には、米国債は十分に選択肢になる。実際、75歳の父の運用実例では、使う時期が見えている資金の一部を個人向け国債に振り分けている。フェーズが違えば答えも変わる。
俺が選んでいるのは、株価変動も為替変動も引き受けてオルカンを積み立てる航路だ。米国債とは、取るリスクの種類が違う。
米国債の利回りは魅力的だった。でも、今の自分が欲しい機能ではなかった。
まとめ:その投資は、何のためにしているのか
今回一番学んだのは、米国債の是非じゃない。
投資判断の順番だ。
- そのお金は何のための資産か
- 今は増やす段階か、守る段階か
- 自分はどのリスクなら取れるか
- その金融商品は目的に合っているか
利回りの高さは、この4番目の話でしかない。1〜3番を決めずに4番から入ると、数字の高さだけで判断してしまう。
米国債の利回りが今後どう動いても、日本円がどう動いても、この順番は変わらない。何を買うか迷ったら、まず自分に聞く。
その投資は、何のためにしているのか。
※本記事は俺個人の見解・体験を綴ったものであり、特定の金融商品の購入を推奨するものではありません。投資判断はご自身の責任でお願いします。
コメント