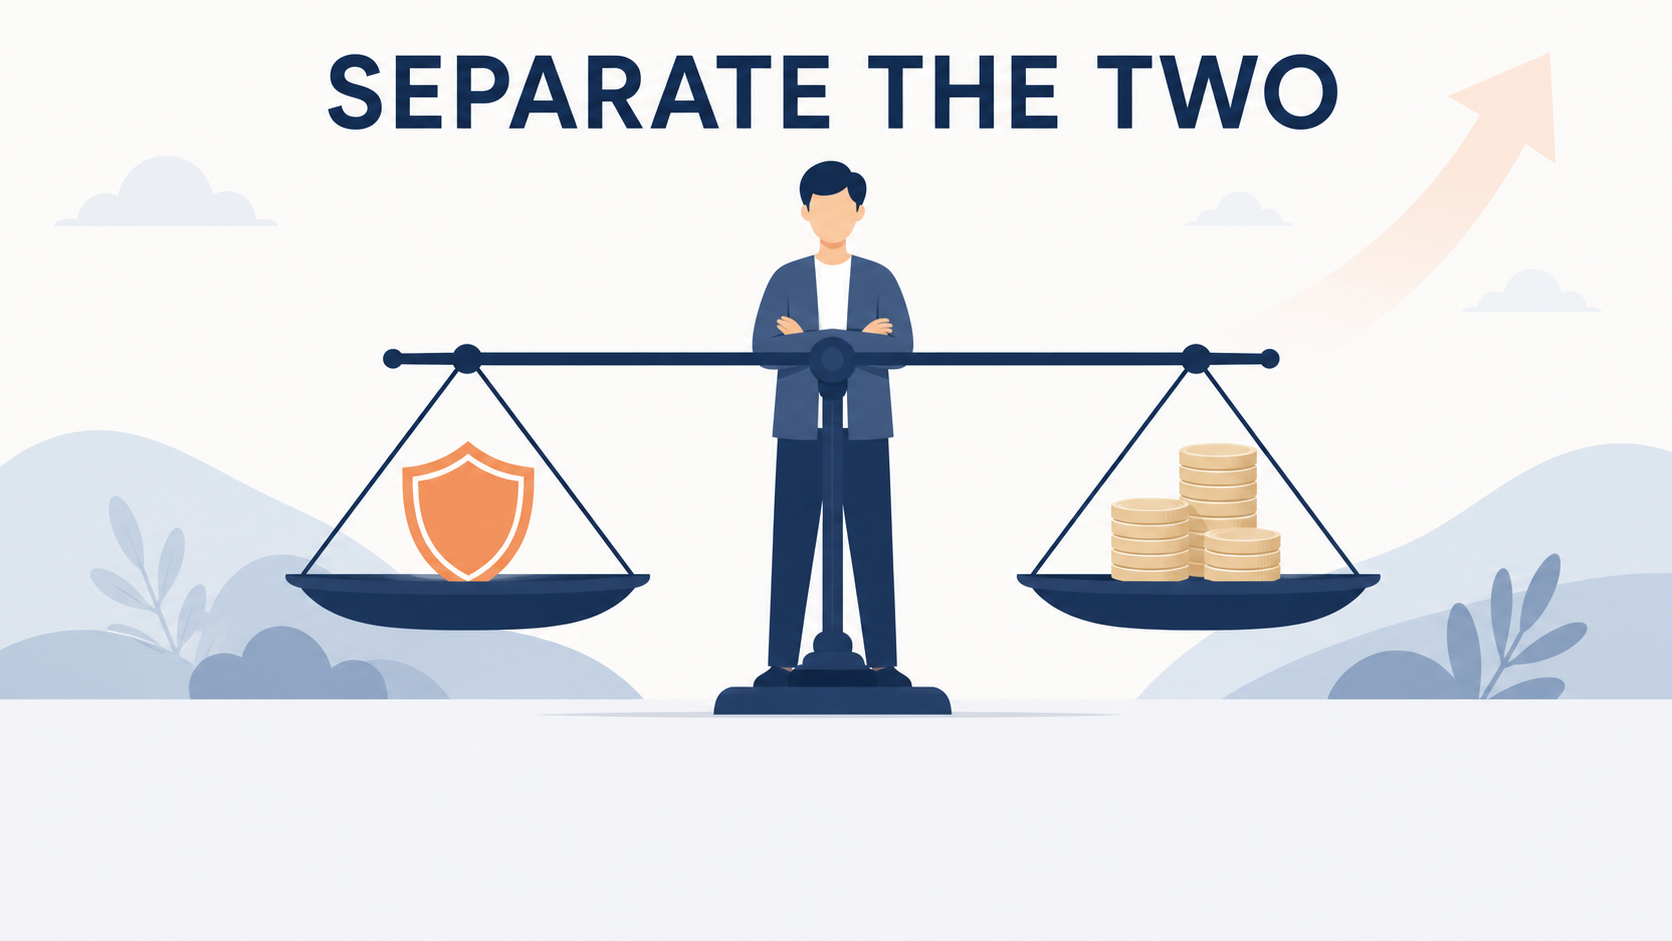
最近、円建て貯蓄型保険の予定利率が上がっている。
「前より増えるなら、今はアリかも」とキミも思っているかもしれない。保障もついて、将来のお金も貯められる。損をしにくそうに見えるからだ。
でも俺は、予定利率が上がった今でも新しく入らない。
理由は単純だ。保障が必要なら、掛け捨てで必要な分だけ買えばいい。貯めるお金まで保険会社に預ける必要はない。
俺自身、月19,800円の貯蓄型保険を解約して、戻ってきたのは約800円だった。あのとき学んだのは、「保険だから安心」ではないことだ。詳しい経緯は250億円詐欺と同じ罠に、俺の貯蓄型保険もハマってた【2024年、解約した】に書いた。
予定利率が上がっても、俺が貯蓄型保険に新規加入しない理由
日本銀行は2026年6月16日、政策金利を0.75%程度から1.0%程度に引き上げた。
出典:日本銀行「金融市場調節方針の変更について」(取得日:2026-08-08) https://www.boj.or.jp/mopo/mpmdeci/mpr_2026/k260616a.pdf
金利上昇局面のなか、生命保険各社は円貨建て商品の予定利率を引き上げている。明治安田生命の円貨建一時払商品では、2026年8月1〜15日適用分で一時払終身保険が15年プラン2.42%・30年プラン2.53%、一時払養老保険が7年2.28%・10年2.45%・15年2.69%になっている。予定利率は毎月1日と16日の2回改定される。
出典:明治安田生命「円貨建一時払商品の予定利率」(取得日:2026-08-08) https://www.meijiyasuda.co.jp/norapl/find/rate/yencommon/planned_interest_rate/
日本生命は2025年1月から年金保険を0.6%から1%へ、終身保険を0.25%から0.4%へ引き上げた。住友生命も2024年12月に終身保険を1.25%から1.3%へ引き上げている。
(参考:東証マネ部!「生命保険会社の予定利率引き上げが及ぼす影響」)
ただし、予定利率は払込保険料そのものに付く利回りではない。明治安田も、契約初期費用や保険契約関係費用を差し引いた後の積立金に適用されるため、一時払保険料や積立金がその利率でそのまま複利運用されるものではない、と明記している。2%台という数字だけで、受取額や家計に残る価値まで判断してはいけない。
保障が必要な人ほど、掛け捨てで買うべき理由
保険には大きく2つの型がある。定期保険のような掛け捨て型と、終身保険のような貯蓄型だ。
掛け捨て型は貯蓄機能を持たない。保険期間中の死亡等のみを保障し、保険料のほとんどは保障のための危険保険料と付加保険料に充てられる。
貯蓄型は違う。保険料の一部が保障部分に、残りが将来の保険金支払いに備える積立部分に分かれる設計になっている。
出典:公益財団法人生命保険文化センター「生命保険の種類」(取得日:2026-08-08) https://www.jili.or.jp/knows_learns/kind/main/37.html
保障額と保険料の関係は、年齢・健康状態・保険期間・特約でも変わる。だから「同じ保険料なら掛け捨ての方が保障額は大きい」と単純には言えない。俺が言いたいのはそこじゃない。必要保障額を決めたうえで、貯蓄機能を持たない掛け捨て保険と比較する。保障と資産形成を分けると、どの目的にいくら払っているかを自分で把握しやすい。俺はこの分け方を選ぶ。
貯蓄と保障を一つにすると、判断を誤りやすい
貯蓄型保険の弱点は、途中で解約したときに表れる。
解約返戻金は、責任準備金から解約控除を差し引いた額になる。解約控除は、保険会社が契約時に先払いした募集手当や診査費用のうち、まだ回収できていない分を埋める仕組みだ。契約から日が浅いうちに解約すると、解約返戻金はないか、あってもごくわずかしか戻らない。
出典:公益財団法人生命保険文化センター「生命保険相談ハンドブック」第7章(取得日:2026-08-08) https://www.jili.or.jp/consumer_adviser/pdf/chapter7.pdf
解約控除の有無や金額、いつまで続くかは商品ごとに違う。加入前なら契約概要と設計書で、既契約なら保険会社への確認で見るしかない。
出典:公益社団法人生命保険ファイナンシャルアドバイザー協会「解約控除の仕組み」(取得日:2026-08-08) https://www.jaifa.or.jp/knowledge/kiso_sei_09/
ここが、保障と貯蓄を一つの商品にする一番の問題だと俺は思っている。教育費や住宅費でまとまった現金が必要になったとき、貯蓄型保険の中のお金は普通預金のようには使いにくい。商品によっては契約者貸付や積立金の引出しもあるが、条件や利息を確認する必要がある。解約すれば、時期によっては元本割れする。保険料を「保障」と「貯蓄」に分けずに払っている以上、いくらが本当の貯蓄分なのかも見えにくい。手数料の中身については貯蓄型保険の手数料は見えないだけで抜かれている【解約して気づいた】にまとめている。
(参考:公益財団法人生命保険文化センター「保険を解約するとどうなりますか」)
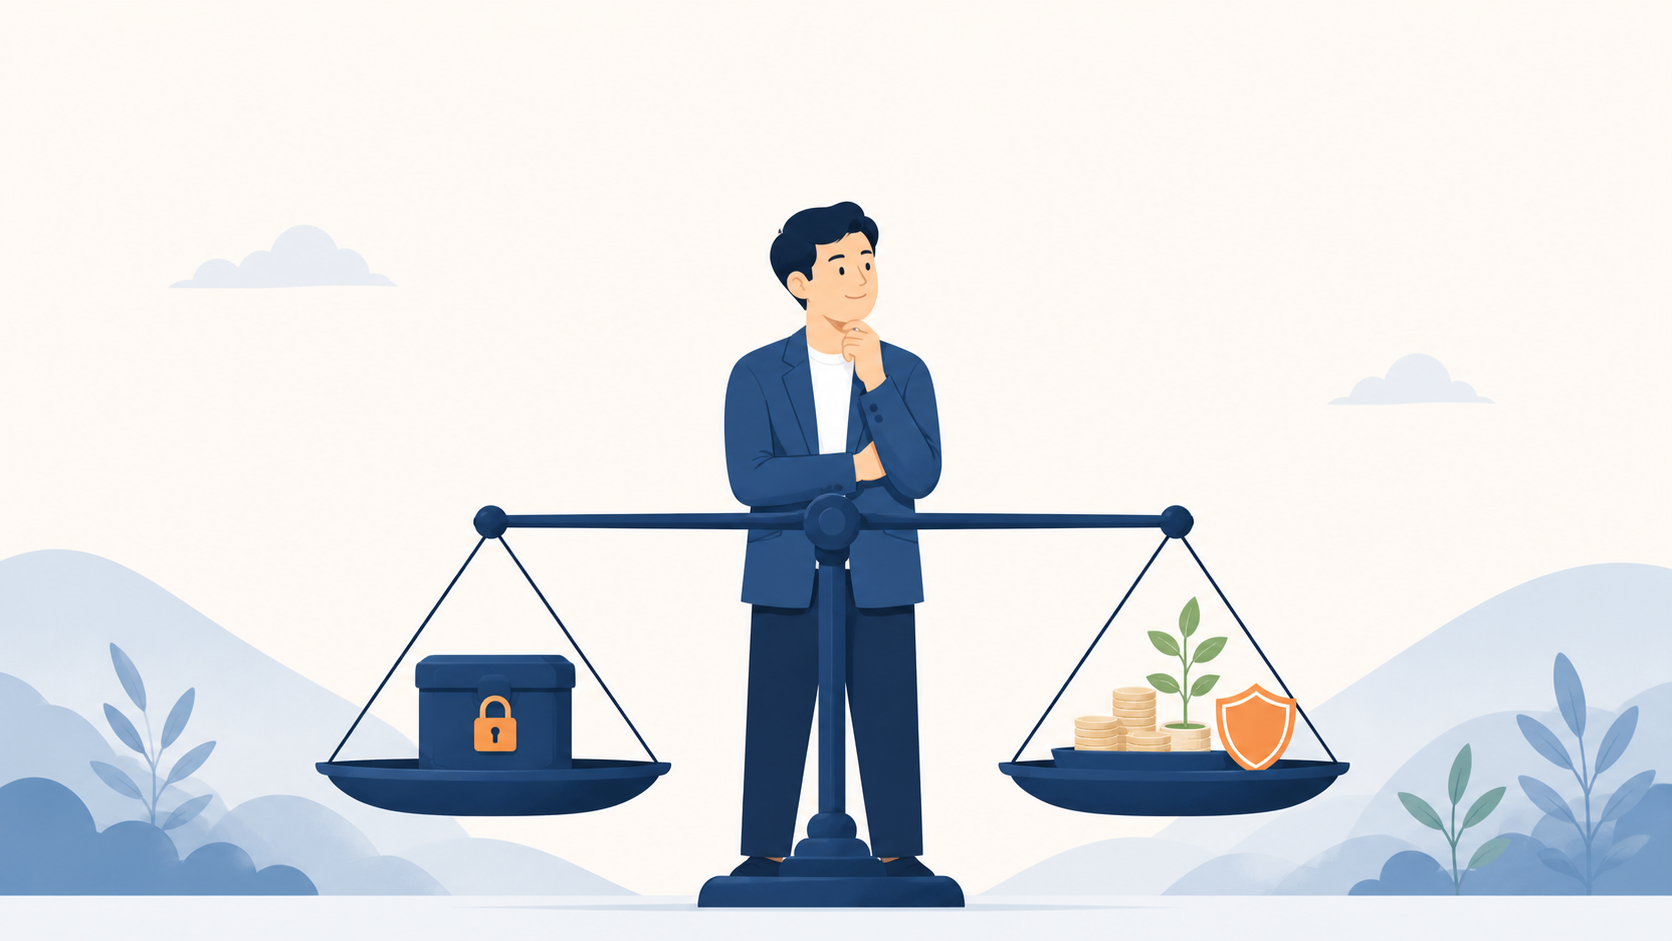
貯めるお金と、いざというときに使えるお金は、同じ財布に入れない方がいい。
俺が新しく貯蓄型保険に入らない理由
予定利率が上がった今の貯蓄型保険は、色つやが良くなった毒キノコのようなものだと俺は思っている。見た目の魅力は増しても、中身の設計は変わっていないからだ。保障と資金拘束が一体になっていること、解約控除があること、途中で何に使えるかが見えにくいこと。この3つは、利率が上がっても消えない。
誤解してほしくないのは、予定利率とNISAや株式投資のリターンを比べて優劣をつけたい話ではないということだ。貯蓄型保険には死亡時や満期時の受取額が定められている商品がある一方、途中解約では払込総額を下回る商品もある。NISAでの株式投資は価格変動があり元本保証はないが、原則として自分の判断で売却できる。どちらが絶対に上かではなく、使える時期と引き受けるリスクが違う。
だから俺の考え方はシンプルになる。保障は掛け捨てで必要な額だけ確保する。残りの資金はNISAなどの運用や、普通の貯金に置く。保障と資産形成は、最初から別の器に分けておく。
今日やること:既契約者が確認する3項目
ここまで読んで、「じゃあ今入っている貯蓄型保険はどうすればいいのか」とキミも思っているはずだ。全員が解約すべきとは、俺は言わない。
まず確認すべきは3つだ。ひとつ目は、今解約した場合の解約返戻金がいくらになるか。保険会社に問い合わせれば分かる。ふたつ目は、今の保障額が本当に必要な額と合っているか。子どもの独立や住宅ローンの状況が契約時と変わっていないか、見直す価値はある。みっつ目は、その保険料が家計の固定費の中でどれくらいの比率を占めているかだ。
この3つを確認したうえで、続けるか見直すかを決める。契約年数や解約控除の有無によって答えは人それぞれ変わる。ここで一般論として結論を出すのは無理がある。
関連記事
250億円詐欺と同じ罠に、俺の貯蓄型保険もハマってた【2024年、解約した】
月19,800円の保険を解約し、返戻金約800円を受け取った俺自身の実録。
貯蓄型保険の手数料は見えないだけで抜かれている【解約して気づいた】
保障と貯蓄を一つの商品にすることで、コストが見えにくくなる構造を整理した記事。
まとめ
予定利率が上がったのは事実だ。だからといって、貯蓄と保障を一つにする商品の性質が変わったわけではない。
「保障が必要なら貯蓄型でもいいのでは」とキミは思うかもしれない。だが保障が必要なら、なおさら必要保障額を決めたうえで、掛け捨て保険と比較して確保した方がいい。残りは自分で運用に回せば、保障も貯蓄も両方厚くできる。すでに入っている人にとっては、今すぐ動く必要はない。解約返戻金と必要保障額を確認してから、じっくり判断すればいい。焦って解約して損をするのも、焦って新規加入して資金を拘束されるのも、どちらも避けたい結果だ。
利率の高さで選ぶか、器の分け方で選ぶか。俺は後者を選ぶ。
※本記事は俺個人の見解・体験を綴ったものであり、特定の金融商品の購入を推奨するものではありません。投資判断はご自身の責任でお願いします。
コメント