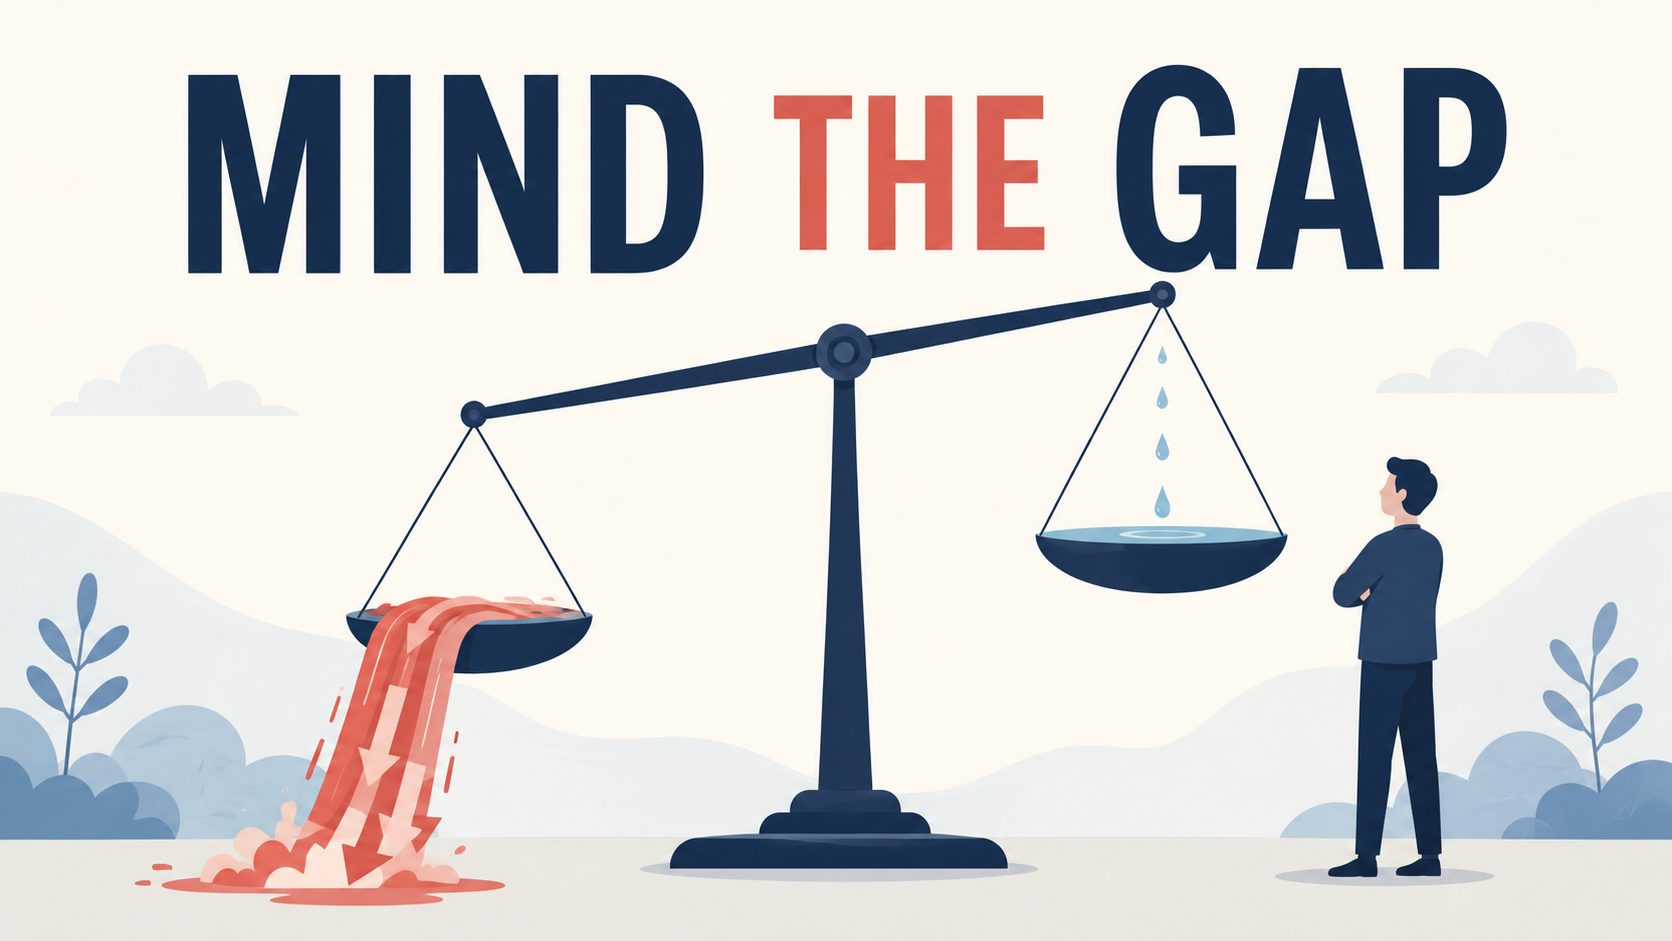
「保険も続けてるし、借金もちゃんと返してる」。真面目に頑張っていると思っている人は多い。
でも、それは頑張りの方向が逆だ。
結論を先に言う。借入金利が貯蓄型保険の実質利回りを上回っているなら、保険を続けながら返済するのは理屈に合わない。「順番待ち」にせず、先に解約すべきだ。金利3%で借りて利回り1%で運用しているのと同じ構造だからだ。毎年、確実に負ける。
なぜ俺は「借金がある状態での終身保険継続」に違和感を持つのか
先に断っておく。これは終身保険という商品の善し悪しの話ではない。
保険会社が悪い、返戻率が低い、そういう話は他で散々やった。今日はもっとシンプルな話をする。借金と貯蓄型保険を同時に抱えている状態が、算数として成立していないという話だ。
保険がどれだけ優良な商品だったとしても関係ない。借金の金利が、保険の実質利回りを上回っている限り、続ければ続けるほど損をする。理由は3つある。
理由1:金利3%で借りて利回り1%で運用=毎年確実に負けるゲーム
数字で見る。
100万円を年利3%で借りているとする。何もしなくても、毎年3万円の利息が出ていく。
その一方で、同じ規模の資金を貯蓄型保険に入れていて、実質の利回りが年1%だったとする。増えるのは年1万円だけだ。
差し引きすると、毎年2万円が確実に消えていく。相場が読めるかどうかは関係ない。借りている金利と、運用している利回りの差が、そのまま毎年の損失になる。これは予想でも仮説でもなく、引き算だ。
実際には借入残高と保険の積立額は一致しない。ここでは金利差の構造を分かりやすくするため単純化している。それでも効いてくるのは金額そのものではなく、金利と利回りのスプレッド(この例なら2%分)だ。問題は金額の大小ではなく、この金利差を抱えた状態を続けることだ。予定利率が上がったと言われても、この構造は変わらない。
理由2:「保険を続けている自分」と「借金を抱えている自分」を別々に評価してしまう構造
この算数に多くの人が気づけない理由は、頭の中で口座が分かれているからだ。
保険には「増える」「将来のため」というラベルがつく。借金には「返さなければいけないもの」というラベルがつく。人は無意識に、この2つを別々の頭で評価してしまう。片方は資産、もう片方は負債。本当は同じ財布の中にあるのに、別の引き出しに入っているつもりになる。
俺自身、月19,800円の貯蓄型保険を解約したとき、戻ってきたのは約800円だった。あのとき痛感したのは、「払い続けている実感」と「実際に増えている額」がまったく別物だということだ。増えている実感だけで判断を保留すると、借金の金利という確実なマイナスを見落とす。
借金の金利は毎月、口座から確実に出ていく。保険の利回りがその金利を上回っているか、多くの人は確認すらしていない。並べて引き算するだけで、答えは出る。
理由3:保障ゼロにするか、掛け捨てだけ残すかの分かれ目
「じゃあ保障はどうすればいいのか」とキミも思うはずだ。ここは実務の話として、条件で分ける。
保障が必要かどうかは、自分に何かあったときに経済的に困る人がいるかどうかで決まる。困る人がいないなら、保障を持つ意味自体が薄い。借金がある状態でわざわざ保険料を払い続けるより、返済に回した方が早い。
保障が必要な場合も、貯蓄型保険を続ける理由にはならない。保障が必要なら、貯蓄機能のない安価な掛け捨て型で別途確保すればいい。貯蓄部分は解約して、その分を返済に回す。これが条件分岐のすべてだ。
例外もある。財形住宅融資の特別金利や親族からの無利子借入のように、借入金利が保険の実質利回りより明確に低いケースだ。判断の軸は金利差であって、「借金があるかどうか」ではない。
今日やること
借金と貯蓄型保険を両方抱えているなら、キミが今日やることはシンプルだ。
- 自分の借入(住宅ローン・カードローン・奨学金など)を「借金」でひとまとめにせず、それぞれの金利を書き出す
- 今入っている貯蓄型保険の解約返戻金を確認し、払込総額と比較する。実質の利回りが年何%かを数字で出す
- 借入金利と保険の実質利回りを並べて、引き算する
- 借入金利の方が高ければ、保険を続けるより返済を優先したほうが得だと判断する
- それでも保障が必要な場合は、掛け捨て型への切り替えを検討する
「保険は保障のためのものだから、運用商品と比較するのがおかしい」とキミは思うかもしれない。その通りだ。だから保障そのものは否定していない。問題は、保障と貯蓄を一体にした商品を、確実なマイナス金利の横で続けていることだ。保障だけなら掛け捨てで足りる。
掛け捨てに変える不安もあるはずだ。告知が必要になる、年齢が上がれば保険料も上がる。それでも、金利を払いながら低利回りの貯蓄を続けるより、保障と返済を切り分けた方が家計は軽くなる。
関連記事
250億円詐欺と同じ罠に、俺の貯蓄型保険もハマってた【2024年、解約した】
月19,800円の保険を解約し、返戻金約800円を受け取った俺自身の実録。今回の「金利差」の話とは切り口が違うが、同じ数字を材料に使っている。
まとめ
借金があるのに貯蓄型保険を続けるのは、頑張っているように見えて、算数では負けているだけだ。
借入金利と保険の実質利回りを並べて、どちらが上か。それだけで答えは出る。保険が良いか悪いかではない。金利差がすべてだ。
俺は、確実に払っている金利の横で、不確実な利回りに賭けない。差が見えたら、迷わず埋める方を選ぶ。
※本記事は俺個人の見解・体験を綴ったものであり、特定の金融商品の購入を推奨するものではありません。投資判断はご自身の責任でお願いします。
コメント