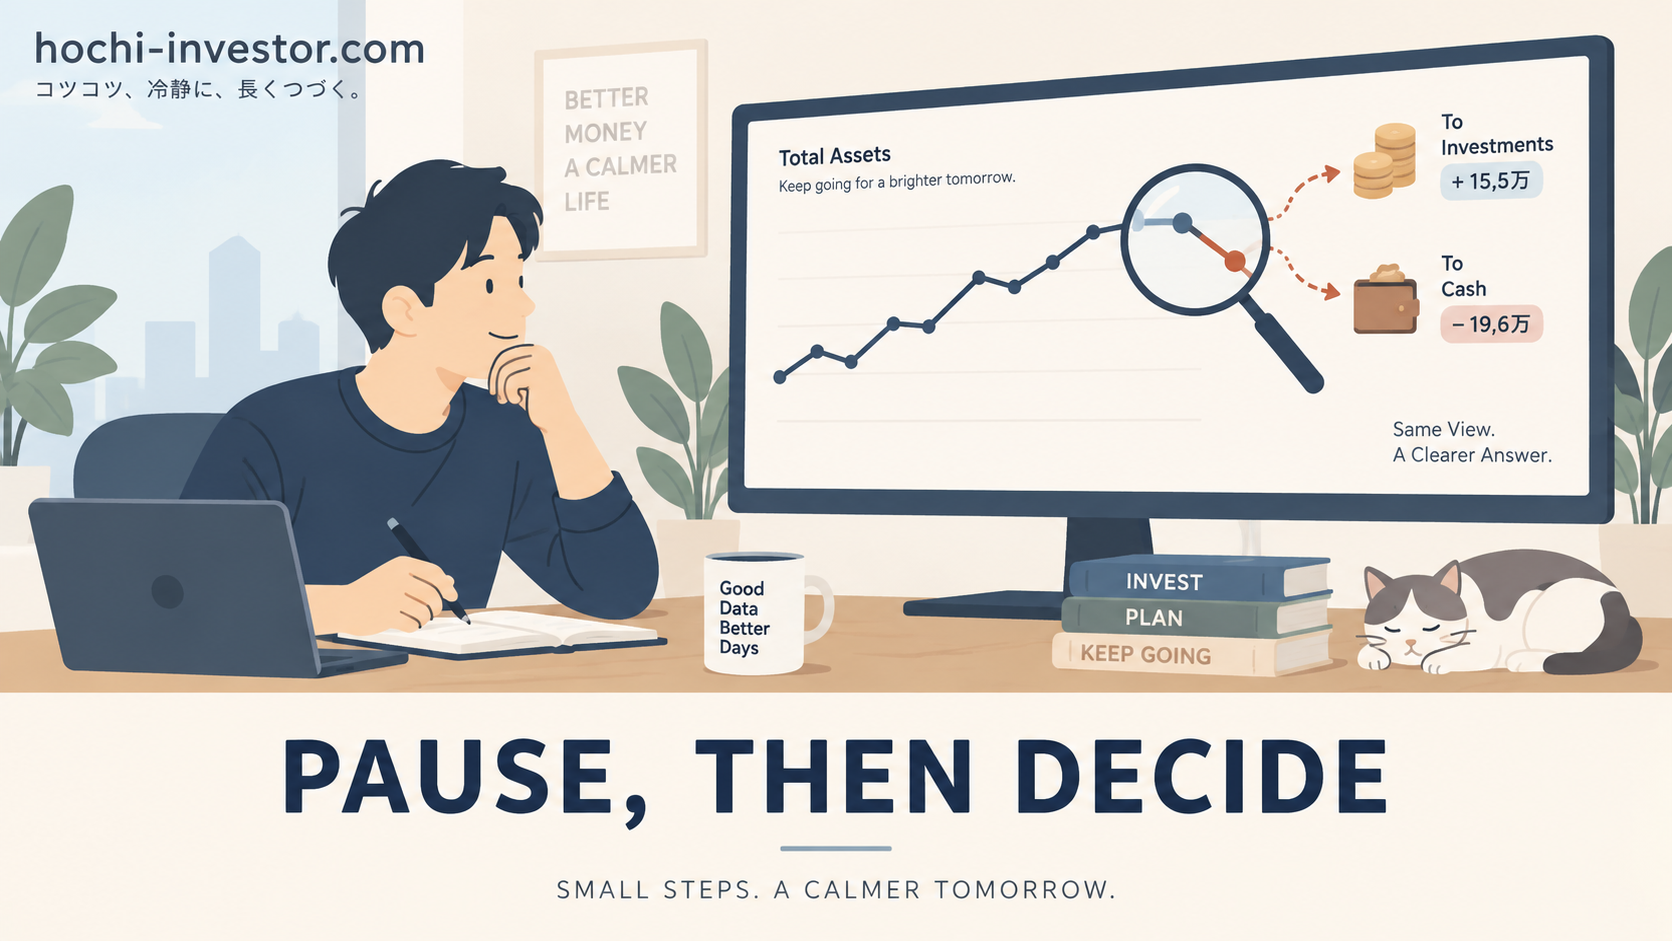
2026年8月末、俺の総資産は551万547円だった。前月末は555万2,007円。4万1,460円、率にして0.75%のマイナス。 3月から月末の数字を残しているが、前月比が赤くなったのは初めてだった。
同じ月、現金比率は27.8%まで下がった。俺は現金の目安を30%に置いている。目安を割ったのも初めてだ。
正直、数字を見た時は一瞬止まった。「何かやらかしたか」と思った。
結論を先に言う。俺はその場で、現金比率を戻すための売却や追加の売買はしなかった。代わりに、減った4万1,460円を分解した。 動くかどうかを決めるのは、原因が分かった後でいい。
8月、総資産は初めて前月比マイナスになった
数字から出す。
| 時点 | 総資産 | 前月比 |
|---|---|---|
| 2026年7月末 | 5,552,007円 | — |
| 2026年8月末 | 5,510,547円 | ▲41,460円(-0.75%) |
借入はゼロなので、総資産がそのまま純資産になる。
先に言っておくと、年初来では+121万9,510円(+28.42%)だ。1年の流れとしては増えている。減ったのは単月の話でしかない。
それでも「初めて」という事実は残った。増えるのが当たり前になっていた、と気づかされた月だ。
▲4万1,460円を、現金と投資に分けた
最初にやったのは、この4万1,460円がどこから出てきたのかを分けることだった。
資産を「現金」と「投資に回っている分」の2つに割ると、こうなる。
| 区分 | 7月末 | 8月末 | 差 |
|---|---|---|---|
| 現金 | 1,730,456円 | 1,534,013円 | ▲196,443円 |
| 投資(株・投信・iDeCo・金・BTC) | 3,821,551円 | 3,976,534円 | +154,983円 |
| 合計 | 5,552,007円 | 5,510,547円 | ▲41,460円 |
減っていたのは現金だけだった。投資側は15万4,983円増えている。
ここで見え方が一段変わった。「資産が減った」と聞くと、普通は相場が下がった絵を思い浮かべる。俺の8月はそうじゃなかった。
投資側の15万5千円は、何で増えたのか
+15万4,983円を、2つに割る。自分で買い足した分と、持っている資産の値段が動いた分だ。
- 買い足した分:66,115円(オルカン4万円・三井住友FG2株1万3,125円・iDeCo掛金1万円・金2,000円・BTC990円)
- 値段が動いた分:+88,868円
器ごとの内訳はこうだ。買った分はここから抜いてある。iDeCoの1万円も掛金として上の行に入れていて、評価の増減と二重には数えていない。
| 器 | 評価の増減 |
|---|---|
| S&P500(NISA成長枠) | +55,362円 |
| オルカン(NISAつみたて枠) | +17,611円 |
| iDeCo(全世界株式) | +12,114円 |
| 金 | +4,521円 |
| BTC | +2,634円 |
| VYM | +1,923円 |
| 国内株9銘柄 | ▲5,297円 |
| 合計 | +88,868円 |
この分解の途中で、集計のミスも1つ見つかった。SBI証券に置いてある米ドルの預り金82.83ドル(1万3,236円)が、現金側と投資側の両方に入っていた。証券会社の外貨建て画面が「株の評価額+預り金」を合算して表示しているのを、そのまま投資側の数字として拾っていたからだ。この記事の数字は全部、直したあとのものだ。 直す前は8月末563万8,930円・前月比▲2万8,224円と出ていた。
8月の相場は、俺の資産に対してはプラスに働いていた。 日経平均が月内に何度も大きく振れたのは知っている。それでも月末の評価額で並べると、国内株を除く全部の器が増えている。
円高で外貨建てが目減りした、という説明も使えなかった。ドル円は8月末で159.80円。7月末から1円ほどの円高だが、VYMの円換算評価額はむしろ増えていた。
「相場が悪かったから資産が減った」は、俺の8月には当てはまらない。
現金が19万6千円減った理由を追うと、前月分の後払いが重なっていた
じゃあ現金の19万6,443円はどこへ行ったのか。現金として数えている口座を、一つ残らず月末どうしで並べた。
| 口座 | 7月末 | 8月末 | 差 |
|---|---|---|---|
| 代表口座(円普通) | 467,910円 | 352,745円 | ▲115,165円 |
| SBIハイブリッド預金 | 159,773円 | 47,037円 | ▲112,736円 |
| 生活防衛資金 | 915,217円 | 925,411円 | +10,194円 |
| 特別費用 | 132,169円 | 142,198円 | +10,029円 |
| 保険・税金 | 32,024円 | 36,031円 | +4,007円 |
| 定期代積立 | 10,049円 | 17,355円 | +7,306円 |
| 米ドル預り金(82.83ドル) | 13,314円 | 13,236円 | ▲78円 |
| 合計 | 1,730,456円 | 1,534,013円 | ▲196,443円 |
米ドル預り金の▲78円は円高でそう見えるだけで、ドルの数量は動いていない。この表には出していないが、ゆうちょ銀行・PASMO・もう使っていない証券口座の買付余力(合計11万5,147円)は集計から外した。もう管理していない口座の残高を並べても、判断の材料にはならない。
目が止まったのはSBIハイブリッド預金だ。証券の買付代金が引き落とされる口座で、1ヶ月で11万2,736円減っている。
心当たりがあった。7月30日に、S&P500へ10万円をスポットで買っている。受渡日は8月4日だ。 さらに8月頭に三井住友FGを2株、1万3,125円分買った。合わせて11万3,125円。ハイブリッド預金の減少額とほぼ一致した。
つまり、SBIハイブリッド預金で見つかった減少は、現金が投資に移ったことで説明できる。
消えた金じゃない。左のポケットから右のポケットに動いただけだ。しかも動かす判断をしたのは7月で、口座から金が出たのは8月。約定した月と、現金が減る月は違う。 分解するまで、俺はこのズレを意識していなかった。
「支出が多かったから」は、家計簿を締めたら消えた
ここは最後まで保留にしていた。8月の家計簿が締まっていなかったからだ。カード明細を取り寄せて突き合わせたら、答えが出た。
| 8月の家計簿 | 金額 |
|---|---|
| 収入 | 221,658円 |
| 支出 | 178,789円 |
| 収支 | +42,869円 |
8月の家計簿を利用月ベースで締めると、4万2,869円の黒字だった。 ただし、これは「使った月」で数えた金額だ。実際の口座残高は、7月利用分のカード引き落としや7月約定分の証券振替が重なって、この後見るとおり大きく減っている。
しかもこの支出17万8,789円には、つみたてNISAのオルカン4万円とiDeCoの1万円が入っている。投資に回した5万円を抜くと、生活に使った金は12万8,789円。 1〜7月の消費支出の平均は18万1,659円だから、平均より5万円以上少ない月だった。
じゃあなぜ現金は19万6,443円も減ったのか。通帳から出た金の中身を見ると、こうなる。
- カード4枚の引き落とし:▲33万6,420円(JCB23万6,428/三井住友4万4,938/ヨドバシ4万3,839/セゾン1万1,215)
- 証券とiDeCoへの振替:▲12万8,753円(うち10万3,595円は7月に約定した分の受渡代金)
- 入金:+27万1,658円(給与22万1,219/手元現金をATMで預け入れ5万/利息439)
- 残りの約2,900円はJRA・宝くじ・税金の端数
ここで気づいた。8月に引き落とされたカード代は、ほとんど7月に使った分だ。 ヨドバシカードの4万3,839円は明細を開けば7月3日から7月28日までの買い物しか載っていない。
だから「8月の家計簿の支出」と「8月に通帳から出ていった金」は別物になる。約定した月と現金が減る月がズレるのと、まったく同じ構造が家計側にもあった。
原因は、支出超過じゃなかった。7月の買い物と7月の投資判断の代金が、まとめて8月に落ちただけだ。
現金30%は下限か目安か、自分のメモを読み返した
次に確認したのは、俺が割ったとされる「現金30%」の中身だった。
自分のメモを開いた。書いてあったのはこうだ。30%は安心を買うための数字じゃなく、リスク管理上の必要額として置いた下限。 ただし「無目的に超えていく理由もない水準」とも書いてある。上に振れすぎても、下に振れても、どちらも点検の対象になる。
自分では「下限」と呼んでいた。ただ、実際の運用を振り返ると、絶対に割ってはいけない防衛ラインとしては使っていない。**割ったら理由を確認する「点検ライン」**として使っていた。この差は大きい。
同じ定義で並べ直すと、7月末31.2%、8月末27.8%。3.3ポイント下がっている。
※比率は、何を現金に数えるかで変わる。運用する口座だけで計算した積立の全記録の記事でも8月末は27.8%で、今回の数字とたまたま一致した。比較する時は、定義を揃えてから引き算する。
下がった理由も分けておいた。仮に現金が7月末のままで投資だけ増えていたら30.3%で、30%はぎりぎり保っていた。逆に、投資が7月末のままで現金だけ減っていたら28.6%まで下がり、現金の減少だけで、すでに30%を割っていた。 投資が増えたことは比率の低下を後押ししたが、主因ではない。
比率が下がった=現金を使い込んだ、ではなかった。
8月に俺がやらなかったこと
記録から確認できる範囲で並べる。
- 売却はゼロ。 8月の取引履歴に売りの記録はない
- 生活防衛資金に手をつけていない。 91万5,217円から92万5,411円へ、1万194円増えている
- 積立を減らしていない。 むしろオルカンを月3万円から4万円に増額した最初の月だった
- 現金比率を戻すための売買をしていない
ここで「何もしなかった俺は偉い」と書きたくなる。だが違う。原因が資金移動と評価変動で説明できて、方針そのものが崩れていなかったから、動く理由がなかっただけだ。
原因が違えば動く。それだけの話だ。
「割ったまま放置してるだけだろ」に答えておく
ここまで読んで、こう思った人がいるはずだ。「結局、点検ラインを割ったのに何もしてないじゃないか」と。
その通りだ。割った事実は消していない。
ただ、何もしないまま次の月を迎えるつもりもない。だからこの記事の中で、動く条件を先に決めておく。
9月も現金が減り続けて、その原因が7月分の後払いではなく9月の家計そのものだと確定したら、オルカンの積立を4万円から3万円に戻す。 増額したのは生活防衛資金が目標を超えたからだ。その前提が崩れるなら、増額の根拠も消える。
前もって決めてあったルールじゃない。今月、ここで決めた。
今すぐ株を売って現金を作る手もある。だが売れば税金と非課税枠が動く。積立を1万円絞る方が、戻すのも簡単だ。俺は可逆な手から先に使う。
条件を先に決めておけば、来月の自分は迷わない。放置しているんじゃなく、次に動く条件を決めた上で待っている。
ルールを跨いだ時に俺が通す6つの確認
今回やったことを、そのまま手順にするとこうなる。
- 何が減ったかを確認する ── 資産全体か、特定の器か
- 原因を3つに分ける ── 相場か、支出か、現金から投資への資金移動か。どれも「使った月」と「口座から出ていく月」がズレる
- ルールを本当に割ったか、定義を揃えて計算し直す ── 先月と今月で数え方が違っていないか
- そのルールが下限か、目安か、目標かを確認する ── 自分で書いた定義を読み返す
- 原因が一時的なら、その場で売買しない ── 受渡日のズレなら時間が経てば見え方が整う。単なる資金移動なら、総資産そのものが減ったわけじゃない
- 方針そのものが崩れているなら、直す ── 直す条件を先に数字で決める
この手順の価値は、動かないことじゃない。動くまでの時間を稼ぐことにある。 資産が減った通知を見た直後の自分は、いつもより雑だ。分解している20分の間に、その雑さは抜けていく。
こういう人は、すぐ動いた方がいい
俺の結論をそのまま使えない場合もある。
- 生活防衛資金に手をつけている ── これは資金移動じゃなく取り崩しだ。分解を待たずに支出を止める
- 減った原因が家計側で、2ヶ月以上続いている ── 単月の揺れじゃない。積立額の方を先に見直す
- 減った分を借金で埋めている ── 順番が違う。返済が先だ
今日やること
- 先月末と今月末の資産を、現金と投資の2つに分けて並べてみる
- 減っている方があったら、そこから証券口座への振替・カードの引き落としを探す。先月使った分が今月落ちていないか
- 自分が決めた比率のルールを読み返し、下限なのか目安なのかを確かめる
関連記事
- 積立の全記録|2026年8月分を実行。記録をはじめてから6ヶ月目 ── 同じ8月を、積立の実行記録として書いたもの
- 新NISA・iDeCo・現金の使い分け方|俺の3つの器の中身を全部出す ── 現金をいくら持つかの前提
- 生活防衛資金の目安はこれだけ|6ヶ月分を貯める方法と保険の見直し術 ── 今回、手をつけなかった金の話
まとめ
初めて資産が減った月に、俺がやったのは分解だけだった。
4万1,460円のマイナスは、相場に食われたんじゃない。投資側は15万5千円増えていて、現金が19万6千円減っていた。その現金が出ていった先は、7月に自分で押したボタンの受渡代金と、7月に使ったカードの引き落としだった。家計簿を締めたら8月は4万2,869円の黒字で、支出超過ですらなかった。
現金30%も、読み返したら絶対の防衛線じゃなかった。割ったら理由を確認する「点検ライン」だった。だから理由を確認して、今月は動かないと決めた。そのうえで、9月も現金が減り続けたら積立を1万円戻すという条件を、この記事で決めた。
減ったという事実と、動くべきかどうかは、別の話だ。 順番さえ守れば、数字が赤くなった夜でも手は止められる。
コメント