壽屋(7809)の2026年6月期は、営業利益が前の期の約半分になった。売上はほぼ横ばいなのに、利益は半分。数字だけ見れば、身構えたくなる決算だ。
俺は壽屋の株を100株持っていて、コトブキヤのプラモデルも毎月のように買っている。株主であり、客でもある。その二つの目で、決算資料を読んだ。
読んだのは、8月14日の決算補足説明資料、9月3日の決算説明会資料と質疑応答、それに9月に届いた第73回定時株主総会の招集通知だ。
結論を先に言う。
減益は事実。ただし、理由は見えている。しかも会社は、将来の商品をつくる金型への投資を止めていない。
「減益した会社を悲観する記事」ではない。「必ず回収できる」と持ち上げる記事でもない。減益の中身と、攻めている中身を、株主とユーザーの両方の目で並べてみる。
壽屋(コトブキヤ)2026年6月期決算:売上は横ばい、営業利益は約半分
決算月は6月。2026年6月期の決算は、2026年8月14日に発表された。
今期から連結決算に移ったため、前の期の連結数字はない。会社は参考として、前の期の単体実績と比べている。下の表も同じ比べ方だ。
| 2026年6月期(連結) | 2025年6月期(単体・参考) | 増減 | |
|---|---|---|---|
| 売上高 | 167.8億円 | 165.0億円 | +1.7% |
| 営業利益 | 7.6億円 | 16.1億円 | −52.5% |
| 経常利益 | 8.4億円 | 15.9億円 | −46.8% |
| 純利益 | 5.0億円 | 10.9億円 | −54.4% |
| 営業利益率 | 4.6% | 9.8% |
売上高は+1.7%。営業利益は7.64億円で、前の期の16.10億円から約半分に落ちた。営業利益率は9.8%から4.6%へ。
売上が崩れたのではない。売上はそのままで、手元に残る利益が薄くなった決算だ。
ただ、いい話ばかりにはしない。会社は期初、営業利益17億円を計画していた。2026年2月13日に8億円へ下方修正していて、着地の7.64億円は、期初計画の45%にとどまる。修正後の計画に対しては95.6%。8月に急に悪化したのではなく、2月の時点で織り込まれていた、という順番だ。
単体の経常利益で見ると、2023年6月期の25.5億円から16.0億円、15.9億円と下がってきて、今期は7.8億円。今期だけの話ではなく、ここ数年の流れが続いている。
壽屋の減益理由:円安・原材料費・物流費、中国と米国の環境変化
会社が資料で挙げている逆風は、次のとおり。
- 円安と原材料価格の上昇による、製造原価の増加
- 物流費の上昇(原材料や物流費の上昇に伴う製品価格の上昇が、需要動向に影響したと書いている)
- 中国市場での、消費環境の変化
- 米国の関税政策に伴う、取引条件の見直し
- 製品1アイテムあたりの売上の減少傾向
外の風だけが理由ではない。2月の下方修正の理由には、下期に発売する製品の受注が予算を立てた時の見込みを大きく下回ったこと、有力タイトルの発売が来期以降にずれたことが並ぶ。今期から連結した米国子会社の売上の伸びが遅れ、運営コストが想定より増えたことも挙がっていた。
どの要因が利益を何億円押し下げたかは、資料に書かれていない。「これで全部説明がつく」と言い切る材料はない。それでも、原因が分からない減益ではない。
俺の計算も置いておく。単体同士で比べると、営業利益の減少は約9.0億円。内訳は、粗利の減少が約5.9億円、販管費の増加が約3.1億円だった。減益の主役は、原価と1アイテムあたりの売上のほうだ。会社の説明と向きは合っている。
中国の合弁会社を清算する方針に伴う損失は、特別損失として約1.06億円計上された。ただ、これは営業利益より下の項目だ。営業利益が半分になった理由の説明にはならない。
「売れなくなった」という話でもない。売上は前の期より増えている。海外売上は43.7億円から49.3億円へ+12.7%、北米だけなら+34.5%だ。
ただ、前の期は米国の関税政策で北米への出荷が一時止まった年で、低い水準からの回復でもある。連結に米国子会社が入った影響も混じっているだろう。一方、国内フィギュアは−27.8%。全部が好調なわけではない。
2027年6月期の会社予想は、売上170億円(+1.3%)、営業利益8億円(+4.6%)。想定為替は1ドル160円で、金型を含む製造コストの上昇は続く前提になっている。急に回復する絵は、描いていない。
金型に15.5億円:減益でも止めない先行投資
今期の設備投資は16.87億円。このうち新製品用の金型が15.49億円で、9割以上を占める。
金型投資15.49億円は、規模感でいえば営業利益7.64億円の約2倍にあたる。売上高の約9%だ。営業利益は損益、設備投資は支出額で、性質の違う数字なので、あくまで規模感の比較だ。
金型は、プラモデルが店に並ぶ前に払う代金だ。減益局面でも、営業利益を大きく上回る規模の金型投資を続けた。将来の商品展開に向けて、攻めの投資を止めていない。
それができるのは、財務が厚いからだ。連結の自己資本比率は64.4%。現預金は約41.2億円で、借入金(約24.4億円)を上回る。
もちろん、リスクはある。金型は、商品が売れて初めて回収できる。発売後は償却で利益を削っていく。新しい取り組みが全部当たるわけでもない。会社自身が、2026年5月に始めた「OSHI WORKS」の初動を、当初の想定に対してやや鈍いと認めている。
だから「必ず回収できる」とは書かない。見るのは、営業利益率が4.6%から戻っていくかどうかだ。
壽屋の成長戦略:シリーズの広がりと、IP・海外で金型の回収先を広げる
シリーズの広がり
会社の資料では、自社IPの売上比率が44.7%から48.1%に上がった。メガミデバイス、創彩少女庭園、アルカナディアなどが売上を引っ張っていると書かれている。自社IPの美少女プラモデルは、世界累計出荷980万個を超えた。
買う側の実感も近い。メガミデバイス、FAガール、創彩少女庭園。この3つに加えて、アルカナディアとメガロマリアも、ここ数ヶ月でラインナップが充実してきた。以前より、メインシリーズ以外にも目を引く商品が増えたと思う。
FAガールとメガロマリアは、今回の決算資料に名前が出てこない。ここは資料の話ではなく、棚とECを毎月見ている客の感想だ。新製品用の金型15.5億円の行き先は、こういう新しいラインナップだろう。ただ、どのシリーズにいくら使ったかは書かれていない。
アルカナディア・海外展開
型は、たくさん売るほど1個あたりのコストが下がる。会社も決算説明会で、利益率を上げるには1アイテムあたりの販売数量を伸ばして製造原価を下げることが重要だと答えている。そのために、自社IPの認知を上げ、海外での販売を増やす。筋書きはこうだ。
その柱の一つがアルカナディア。シリーズ累計は70万個以上出荷されている。TVアニメは2027年1月から、テレビ朝日の「NUMAnimation」枠とBS朝日で放送される予定だ(テレビ朝日は壽屋の筆頭株主でもある)。コミカライズは8月に配信が始まり、スマホゲームも事前登録が始まっている。
ただ、来期の計画には、アニメの効果を慎重にしか入れていない。会社自身がそう説明している。当たれば計画を上回る余地はある。当たるかどうかは、放送されてみないと分からない。
海外は、もう数字に出ている。海外売上は売上全体の29.4%になった。北京に公式旗艦店を開き、ECは中国本土・香港・台湾・韓国・タイ・ベトナムに広げた。ショップインショップは、アジア12都市だ。
さらに、2026年7月にデジタルコンテンツ領域の合弁会社「VEID」を設立し、GENDAとも業務提携した。プラモデルとフィギュアの次の柱を探す動きだ。
国内の模型ユーザーの財布だけに頼らず、IPと海外で、金型の回収先を広げにいっている。金型投資を回収する余地を増やす方向の動きで、俺はこの筋を悪くないと見ている。
コトブキヤのユーザーとして:割高だけど、作った満足感は本物
正直に言って、割高な感じはする。12月に届く4点も、1点あたり7,700円から9,900円だ。ただ、付属パーツやギミックまで含めて見ると、納得感はある。今回の注文にも、特別カラーの髪パーツやヘアアレンジパーツ、アナザーカラーのシューズセットといった特典が付いてくる。
作った満足感は高い。何よりどの娘も可愛い。だから、実質タダだ。
割高だと感じているのは、俺だけじゃないらしい。会社も決算説明会で、円安が進む中で単純な価格転嫁には限界がある、と話している。一定の価格帯を超えると、客が価格以上の価値を感じにくくなる傾向があるそうだ。手に取りやすい価格帯の商品も出していく、という答えだった。
ただ、会社にどうしても言いたいことが一つだけある。
決算期やボーナス時期に、目玉商品を重複して発売しないでほしい。
月1点なら問題なく買える。2点もまあ買える。3点はさすがに厳しい。欲しくないのではなく、欲しいものが同じ月に集中して、見送る商品が出る。今年の12月は、コトブキヤの新作が4点重なる。金額は、あとで書く。
株主として見れば、買う気のある客が発売月の都合で買い逃すのは、販売機会の損失だ。会社は、減益の理由に「1アイテムあたりの売上の減少」を挙げている。3月の説明会では、今後は商品点数の拡大より、1アイテムあたりの価値向上と利益率向上に注力する、とも話していた。発売時期の重なりと、1アイテムあたりの売上の薄まりが、つながっているのか。資料には書かれていない。ただ、客の財布に底があることは確かだ。
発売の偏りは、会社も自覚しているらしい。2月の下方修正のお知らせには、製品リリースが下半期に集中する見通しだった、という記述がある。来期の予想の前提にも、今期と比べて製品リリースは下期に集中する、と書かれていた。下期は1月から6月で、決算期に向かって商品が集まってくる。俺の財布は、来年の前半も試される。
これを株主総会で訴えたい。だが、今年の総会には出られなかった。来年こそ、文句という名のユーザーの声を届けたい。
壽屋の配当・株主優待:100株の配当4,500円と、12月発売分の注文36,078円
株主としては、売上が伸びてほしい。ユーザーとしては、財布を守りたい。
会社には成長してほしい。でも、俺の財布にも生き残ってほしい。
配当は1株45円(前の期は40円)。100株なら年4,500円(税引前)だ。ほかに、100株で2,000円相当の買物優待券も出る(直営店とECで使える。公式の株主優待ページより)。
これに対して、12月発売分のコトブキヤの注文は、ざっくり3万円くらいだと思っていた。口だけではない。実際の注文履歴がこれだ。
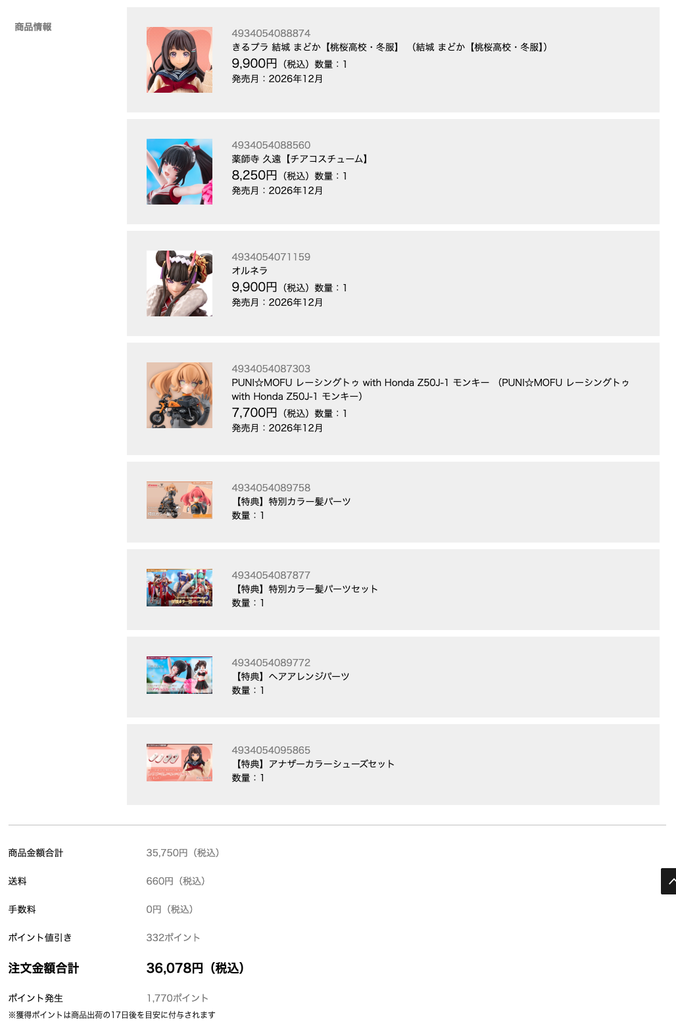
結城まどか、薬師寺久遠、オルネラ、PUNI☆MOFUのモンキー。4点で商品金額は35,750円。送料660円を足して、332ポイントの値引きを引くと、注文金額は36,078円(税込)だった。ざっくり3万円という見積もりは、6,000円以上外れていた。
株主として売上に貢献したいとは言った。ここまで貢献するとは言っていない。
100株の年間配当は4,500円。12月発売分の注文だけで36,078円。株主還元を受ける前に、こちらが会社に還元している気がする。
もう少し真面目に、配当と株価も見ておく。俺は2025年6月に、平均取得単価1,540円で100株買った。2026年9月18日の株価は1,321円で、含み損は21,900円(−14.22%)。株価だけ見れば、失敗した買い物に見える。
配当の利回りは、取得単価1,540円に対して2.92%、9月18日の株価で見ると3.40%だ。取得価格ベースで見る理由は、高配当株は育った?取得価格ベースの配当利回りを9銘柄で検証にまとめた。
配当性向は約73%で、余裕があるとは言えない。利益がさらに落ちれば、配当が据え置きで済む保証はない。会社は来期も年45円を予定していて、配当性向は72.7%の計画だ。
第73回定時株主総会は欠席。招集通知で確認できたこと
総会は9月25日(金)の午前10時から、立川の壽屋ビルで開かれた。俺は出られなかった。当日の様子や質疑は書けない。
招集通知に載っていた議案は、期末配当45円、取締役6名の選任(全員再任)、監査等委員である取締役3名の選任(新任1名)、補欠の監査等委員1名の選任、退任する監査等委員への退職慰労金の贈呈。株主へのお土産は、用意なしだった。総会の動画は、10月下旬から公式サイトで配信される予定だ(質疑応答は編集でカットされる)。
【2026年9月29日追記】株主総会決議と株主優待
9月25日に開かれた第73回定時株主総会では、剰余金の処分、取締役選任など全5議案が原案どおり承認可決された。
総会の関連書類とあわせて、株主優待券も届いた。100株株主として、優待を実際に受け取った。
ちょうど本日(2026年9月29日)、コトブキヤの商品を予約したところだった。あと1日早く届いていれば使えたのに……という、少し惜しいタイミングだ。
壽屋の将来性は?100株株主の結論:この攻め方を前向きに見る
減益は事実。ただし、理由は見えている。しかも、将来の商品をつくるための投資は止めていない。ユーザーとしても、シリーズの充実を感じている。だから俺は、この攻め方を前向きに見ている。
見るポイントは3つある。
- 営業利益率が、4.6%からどこまで戻るか
- 15.5億円の金型が、新商品の売上として返ってくるか
- アルカナディアのアニメ(2027年1月)と海外が、数字に出てくるか
「減益なら売るのが普通じゃないか」という声もあるだろう。株価が下がったから売る、上がったから買う、という見方を俺はしていない。決算資料を自分で読めるのは、個別株を持つ理由の一つだ。読んだ結果、事業と財務の中身に、まだ持ち続ける理由がある。だから持つ。
壽屋は、高配当のコア8銘柄とは別に、趣味枠として持っている1銘柄だ。金型が回収できなくても、資産形成が崩れる大きさではない。買い増す予定はないし、含み損が出たからといって、趣味枠を投資判断として扱い直すつもりもない。
積立のオルカンは、中身を読まなくても続けられる。壽屋は、読まないと持てない。読めるから、応援もできる。
逆に、短期で値上がり益を狙う人や、配当の安定だけを求める人には、壽屋は向かない。俺は、応援と趣味枠込みの100株だから持てている。
プラモと資産の話は、積みプラを崩したら、なぜか資産まで増えていた件にも書いた。
最後に、もう一度だけ。発売時期だけは、少し手加減してほしい。
この15億円超の金型投資を回収するには、我々ユーザーが一つでも多く商品を買うことである。
なお、俺は12月発売分だけで36,078円、金型回収に協力する予定だ。
よくある質問
Q. 壽屋(コトブキヤ)の決算はいつ?
決算月は6月。2026年6月期の決算は、2026年8月14日に発表された。決算説明会は9月3日、第73回定時株主総会は9月25日に開かれた。資料は公式のIR情報にまとまっている。
Q. 壽屋の減益の理由は?
円安と原材料価格の上昇による製造原価の増加、1アイテムあたりの売上の減少、下期発売製品の受注が見込みを下回ったことが中心だ。物流費の上昇、中国市場の環境変化、米国の関税政策に伴う取引条件の見直しも、会社が挙げている逆風になる。ただし、それぞれの影響額は資料に書かれていない。
Q. 壽屋の株価はなぜ下がっているの?
理由は市場に聞かないと断言できない。事実として言えるのは3つ。期初17億円だった営業利益の計画を、2月に8億円へ下方修正したこと。8月の決算で、営業利益が前の期の約半分になったこと。2027年6月期の営業利益予想も、+4.6%の8億円にとどまること。俺の取得単価1,540円に対して、9月18日の株価は1,321円だった。
Q. 壽屋の配当と株主優待は?
2026年6月期の配当は年45円(前の期は40円)で、2027年6月期の予想も年45円。優待は、6月30日時点の株主に、100株で2,000円相当の買物優待券。3年以上保有すると、300株以上ならQUOカードも付く(100株は対象外)。詳しくは公式の株主優待ページを見てほしい。
Q. 壽屋の将来性は?
断言はできない。金型の回収には、商品が売れなかった場合のリスクがある。俺が見ているのは、営業利益率の回復、金型投資が新商品の売上として返ってくるか、アニメと海外が数字に出てくるか、の3つだ。
Q. 総会には出席したのか?
出席していない。今回は、決算資料と招集通知を読んだ記録だ。
まとめ
- 2026年6月期は売上167.77億円(前の期の単体比+1.7%)、営業利益7.64億円(−52.5%)。売上ではなく、利益率が落ちた決算
- 会社が挙げる理由は、円安・原材料費・物流費、中国と米国の環境変化、下期製品の受注不足。影響額は開示されていない
- 設備投資16.87億円のうち、金型は15.49億円。減益局面でも、営業利益を大きく上回る規模の投資を続けた。自己資本比率64.4%、現預金41.2億円と財務は厚い
- 自社IP比率は48.1%。アルカナディアのアニメ(2027年1月)と海外売上(全体の29.4%)で、金型の回収先を広げにいっている
- 配当は年45円(100株で4,500円)、来期も45円の予定。俺の含み損は21,900円(9月18日時点)
- 減益は事実。ただし理由は見えている。投資も止めていない。だから前向きに見ている。発売時期だけは手加減してほしい
出典(取得日:2026-09-26)
- 壽屋「2026年6月期 決算短信〔日本基準〕(連結)」(2026-08-14)https://contents.xj-storage.jp/xcontents/AS03587/02404023/44f5/4255/bb00/1e21b0d9816f/140120260812518503.pdf
- 壽屋「2026年6月期 決算補足説明資料」(2026-08-14)https://contents.xj-storage.jp/xcontents/AS03587/c9406fc3/0490/4b20/8455/570ac908bbe3/20260814153608668s.pdf
- 壽屋「2026年6月期 決算説明会資料」(2026-09-03)https://contents.xj-storage.jp/xcontents/AS03587/951b21f2/1834/4d90/9d70/2ba43fd4c91b/20260904131428728s.pdf
- 壽屋「2026年6月期 決算説明会 主な質疑内容」(2026-09-04)https://contents.xj-storage.jp/xcontents/AS03587/642fbd77/e54c/4c83/aeb3/e28b0a1e31f2/20260904133241099s.pdf
- 壽屋「2026年6月期 第2四半期決算説明会 主な質疑内容」(2026-03-04)https://contents.xj-storage.jp/xcontents/AS03587/ead63344/75ee/41ee/b120/80448369e79f/20260304155712303s.pdf
- 壽屋「連結業績予想の修正に関するお知らせ」(2026-02-13)https://contents.xj-storage.jp/xcontents/AS03587/8cf1a555/4c13/4c43/9dbe/58a947857972/140120260213559095.pdf
- 壽屋「第73回定時株主総会 招集ご通知」https://contents.xj-storage.jp/xcontents/AS03587/2959d422/829f/4291/b689/0dde11bfa2bd/140120260901529633.pdf
※本記事は俺個人の見解・体験を綴ったものであり、特定の金融商品の購入を推奨するものではありません。投資判断はご自身の責任でお願いします。
コメント