結論:インフレ対策にNISAは有効だ。貯金だけでは実質的に減る
インフレ対策としてNISAは有効だ。理由は単純で、物価の上昇率を上回るリターンが期待できる資産を、非課税で持てるからだ。
「でも金利、上がったんじゃないの?」——上がった。2026年8月3日から、3メガバンクの普通預金金利は年0.4%になった。1992年以来、約34年ぶりの水準だ。
それでも足りない。同じ時期の消費者物価(生鮮食品を除く総合)は前年同月比+1.8%。金利が0.4%まで上がっても、物価の上昇には1.4ポイント届いていない。この差の分だけ、預けているだけの金は毎年実質的に目減りしている。
やることは難しくない。証券口座を開いて、積立設定のボタンを押す。それだけで、インフレに負けない仕組みが完成する。
「でもよくわからないし、怖い」という人ほど、この記事を最後まで読んでほしい。俺もそっち側の人間だったから。
インフレって、実際どのくらいヤバいのか
2021年まで、日本の物価はほぼ動いていなかった。それが2022年から一転して上がり続け、2026年に入っても生鮮食品を除く総合で前年比1.4〜1.8%の水準にいる。もう「一時的」では説明がつかない。
インフレとは、物の値段が上がり続けること。
「なんか最近、スーパーで同じもの買っても高くなってる気がする」——その感覚は正しい。
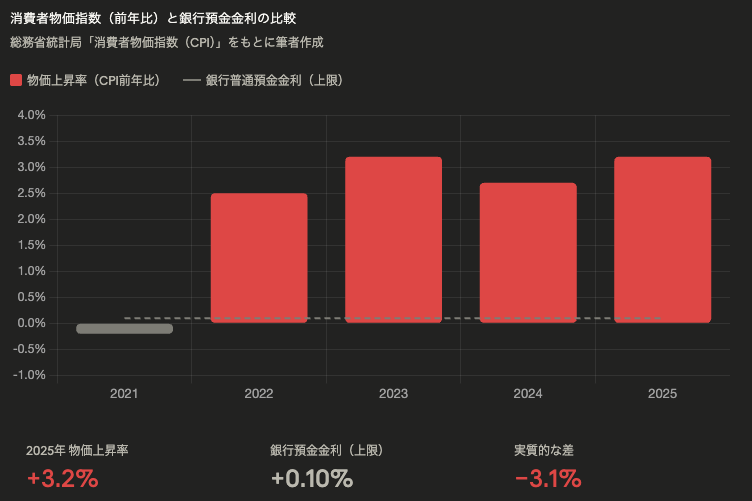
総務省の消費者物価指数(CPI)によると、日本の物価上昇率は2022年以降年2〜3%前後で推移し、2026年7月時点でも生鮮食品を除く総合で前年比+1.8%と、高い水準が続いている。
2〜3%、大したことなくない?
そう思った人と一緒に計算する。
100万円の価値が、インフレ率2%で毎年目減りしていくと——
- 1年後:実質98万円
- 5年後:実質約90万円
- 10年後:実質約82万円
- 20年後:実質約67万円
何もしていないのに、20年で33万円分の価値が消える。
給料が上がっていない人は、さらにキツい。
物価だけが上がって、手取りは変わらない。
これが「インフレに何もしない」の末路だ。
給料が上がっても物価に追いつかない構造は、インフレで2兆円のステルス増税。給料上がっても豊かにならない理由で整理した。
貯金だけだと何が起きるか
「でも銀行に預ければ利子がつくから大丈夫では?」
数字で見ると、大丈夫じゃない。
メガバンクの普通預金金利は、2026年8月3日の改定で年0.4%になった。日銀の利上げを受けた、34年ぶりの水準だ。
100万円を1年預けて増える金額は4,000円。数年前の0.02〜0.10%時代(200〜1,000円)と比べれば大きな前進だ。
だが、同じ時期のインフレ率(生鮮食品を除く総合)は年1.8%。つまり18,000円分の価値が消えていく。
金利で4,000円もらって、物価で18,000円失う。差し引き年14,000円のマイナスだ。
毎年1万円以上を実質的に損をしながら、「堅実に貯金してる」と思っている。
悪いことは何もしていない。でも、じわじわ負け続けている。
怖いのはここだ。
損している実感がない。
株が下がれば数字で見える。でもインフレの損は見えない。気づかないまま、10年・20年が過ぎる。
「なんか豊かになってる感じがしない」——その正体は、たぶんこれだ。
貯金だけで置いておいた場合の実例は、普通預金1000万円は、6年で870万円になっていた件にまとめた。
俺が動いた理由
2024年に地銀でインデックスの積立を始めた。投資の方向性はこれで正しいと思っていた。
ただ、管理が分散していた。インデックスは地銀のアプリ、個別株は証券口座——別々で見るのが地味にストレスだった。
2025年1月、新NISAをきっかけに地銀からSBI証券へ、資産の一部(当時の評価額で40万円ほど)を移した。理由は単純だ。
アプリ一つで全部見える。それだけで、投資への解像度が上がった気がした。
銀行金利が年0.4%まで上がっても、インデックスの長期リターンは歴史的に年7〜10%(S&P500の過去約30年平均)。この差を見たら、答えは一択だった。「よくわからないから銀行に置いとく」は、安全策じゃなくて思考停止だった と気づいた瞬間に、口座開設ページを開いていた。
実際にやったこと・結果
買ったのはeMAXIS Slim 全世界株式(オール・カントリー)、通称「オルカン」と呼ばれる投資信託だ。
投資信託とは「複数の株をまとめて買える商品」のことで、オルカンは世界中の約3,000社以上の株に一気に分散投資できる。一社が潰れても影響が小さい設計になっている。
これを新NISAの積立枠で、毎月自動で買い続ける設定にした。
あとは何もしていない。
相場が下がっても、ニュースで不安なことが報じられても、設定を変えていない。
結果——2026年7月7日時点での評価益は+24.2%だ。
インフレ率1.8%の年間分と比べても、1年半足らずで桁違いのリターンがついた計算になる。
運が良かった面もある。でも「仕組みを作って止めなかった」ことが一番大きい。
インフレに勝つ仕組みの作り方
難しい話は何もない。やることは3ステップだ。
ステップ1|証券口座を開く
SBI証券か楽天証券、どちらかでいい。どちらも無料で開設できる。
スマホで申し込んで、本人確認書類を送れば数日で使えるようになる。
※筆者は両社と利害関係はない。使いやすさと手数料の安さで選んだだけだ。
ステップ2|新NISAの積立設定をする
口座が開いたら、積立枠でオルカンかS&P500(アメリカの主要500社に投資する商品)を選ぶ。
月3,000円でも、5,000円でも構わない。無理のない金額でいい。
「毎月〇日に〇円分買う」と設定したら、あとは自動で動き続ける。
ステップ3|放置する
本当に、これだけだ。
相場が下がっても止めない。むしろ安く買えているのでラッキーだと思っておけばいい。
積立を始める前に、生活防衛資金が整っているかも確認しておきたい。目安は生活防衛資金は何ヶ月分が目安?にまとめてある。
インフレ対策のよくある質問
Q. インフレ対策はNISA以外にないのか?
ある。金・不動産・個人向け国債変動10年など、インフレに一定の耐性を持つ資産は他にもある。ただし手間・最低投資額・流動性の面で、会社員が放置で回せる仕組みとしては新NISAのインデックス積立がいちばん薄い。
Q. 今から始めても遅くないか?
インフレが続く限り、貯金だけで待つ選択肢の方が確実に目減りする。始める時期より、始めて止めないことのほうが効く。
Q. オルカンとS&P500、どちらを買えばいいか?
どちらでもいい。俺はオルカンをつみたて枠、S&P500を成長枠にしている。分散の広さを取るならオルカン。なぜ土台をオルカンにするのかは個別株をやりながら、俺がオルカンを買い続ける理由に書いた。
まとめ・今日やること
- インフレは年1.8%、銀行金利は年0.4%。それでも差は埋まらない
- 貯金だけでは気づかないまま、毎年実質的に資産が目減りしている
- インデックス積立の長期リターンは歴史的にインフレを大幅に上回る
- 新NISAなら利益に税金がかからない。これ以上の条件はない
- 難しい知識は不要。設定して放置するだけで仕組みは動き続ける
今日やることは一つだけだ。
証券口座を開くページを、今すぐ検索する。 考えるのはそれからでいい。
口座開設に10分。積立設定に5分。それだけで仕組みは動き始める。
インフレは、待ってくれない。
※本記事は筆者の実体験に基づく情報提供を目的としており、特定の投資を推奨するものではありません。投資判断はご自身の責任でお願いします。
コメント