積立の全記録

積立の全記録|2026年5月分を実行。記録をはじめてから3ヶ月目

(最終更新:2026年5月17日)毎月恒例、資産の全記録だ。「積立の全記録」シリーズも今回で3回目になる。2026年5月、第三日曜の市場が閉じたタイミングで口座を締めた。総資産は4,740,262円。前月比+202,686円、率にして+4....
投資マインド

インデックス一択時代でも、俺が高配当株を手放さない理由|放置系ハイブリッド論

「オルカン一本でいい。高配当株なんて非効率だ」投資クラスタを覗くと、この声が一番大きい。全世界株式インデックスを一本買って、あとは入金して放置する。理屈はその通りで、反論しづらい。配当を出すたびに税金で約2割——正確には20.315%——抜...
投資マインド

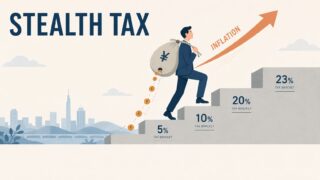
インフレで2兆円のステルス増税。給料上がっても豊かにならない理由(2026年5月時点)

インフレで給料が上がっても豊かにならない理由を、ブラケットクリープによる年2兆円の隠れ増税という視点で整理。放置系投資家のポートフォリオ実数と「攻め3+守り1」のフレームで生活防衛策をまとめた。
投資マインド

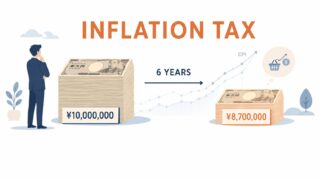
普通預金1000万円は、6年で870万円になっていた件

2020年に普通預金1000万円を抱えていた人は、2026年時点で実質870万円まで購買力が落ちている。総務省CPIで6年のインフレを検証し、放置系投資家がNISAで対抗する戦略と+21%の実成績を公開。
保険

第一生命に個人情報を使われた実録──解約後も誕生日メールが届いた

第一生命を解約後、誕生日メールが届いた。問い合わせから謝罪文が届くまで1ヶ月以上かかった実録。個人情報保護法に基づく「利用停止請求」の使い方も解説。
保険

変額保険がマイナス続き。解約してオルカンに移すべきか、俺の答え

変額保険がマイナス続きで、解約を悩んでいる人へ。『損切りすべきか』ではなく、信託報酬0.54%というコスト格差と保険機能の必要性を問い直す。解約時の一時所得課税の計算も含め、放置系投資家の実体験から整理した。
iDeCo

iDeCo、俺が満額にしない理由──流動性と政策、2つの罠

iDeCoの節税メリットは本物だが、60歳まで引き出せない流動性リスクと、制度が変わり続ける政策リスクを見落としがち。放置系投資家が満額にしない理由を実体験から整理した。
保険

生命保険を見直したら月33,000円浮いた。その金、全部オルカンに回した話

月35,000円の終身保険を解約したら返戻金は800円だった。貯蓄型と知らずに払い続けた実体験をもとに、保険見直しの手順・課税の注意点・解約後の個人情報管理まで整理した。
投資マインド

日経平均、最高値更新。積立投資家がやることは何もない

GW明けの2026年5月7日、日経平均が終値62,833円を記録した。上げ幅は3,320円で過去最大。ニュースのトップはこれ一色だった。(参考:日本経済新聞「日経平均終値6万2833円、最高値を更新 上げ幅は最大の3320円」 ※取得日:2...
投資信託

【親の運用】75歳の父はオルカンと個人向け国債を選んだ

「親の老後資金は預金一択でいい」は本当か。75歳の父が家の売却で得た200万円を、個人向け国債(固定3年・5年)とオルカンに分けた実例。満期と残り時間を合わせる考え方、なぜ高配当株や個別株を勧めなかったかを整理した。