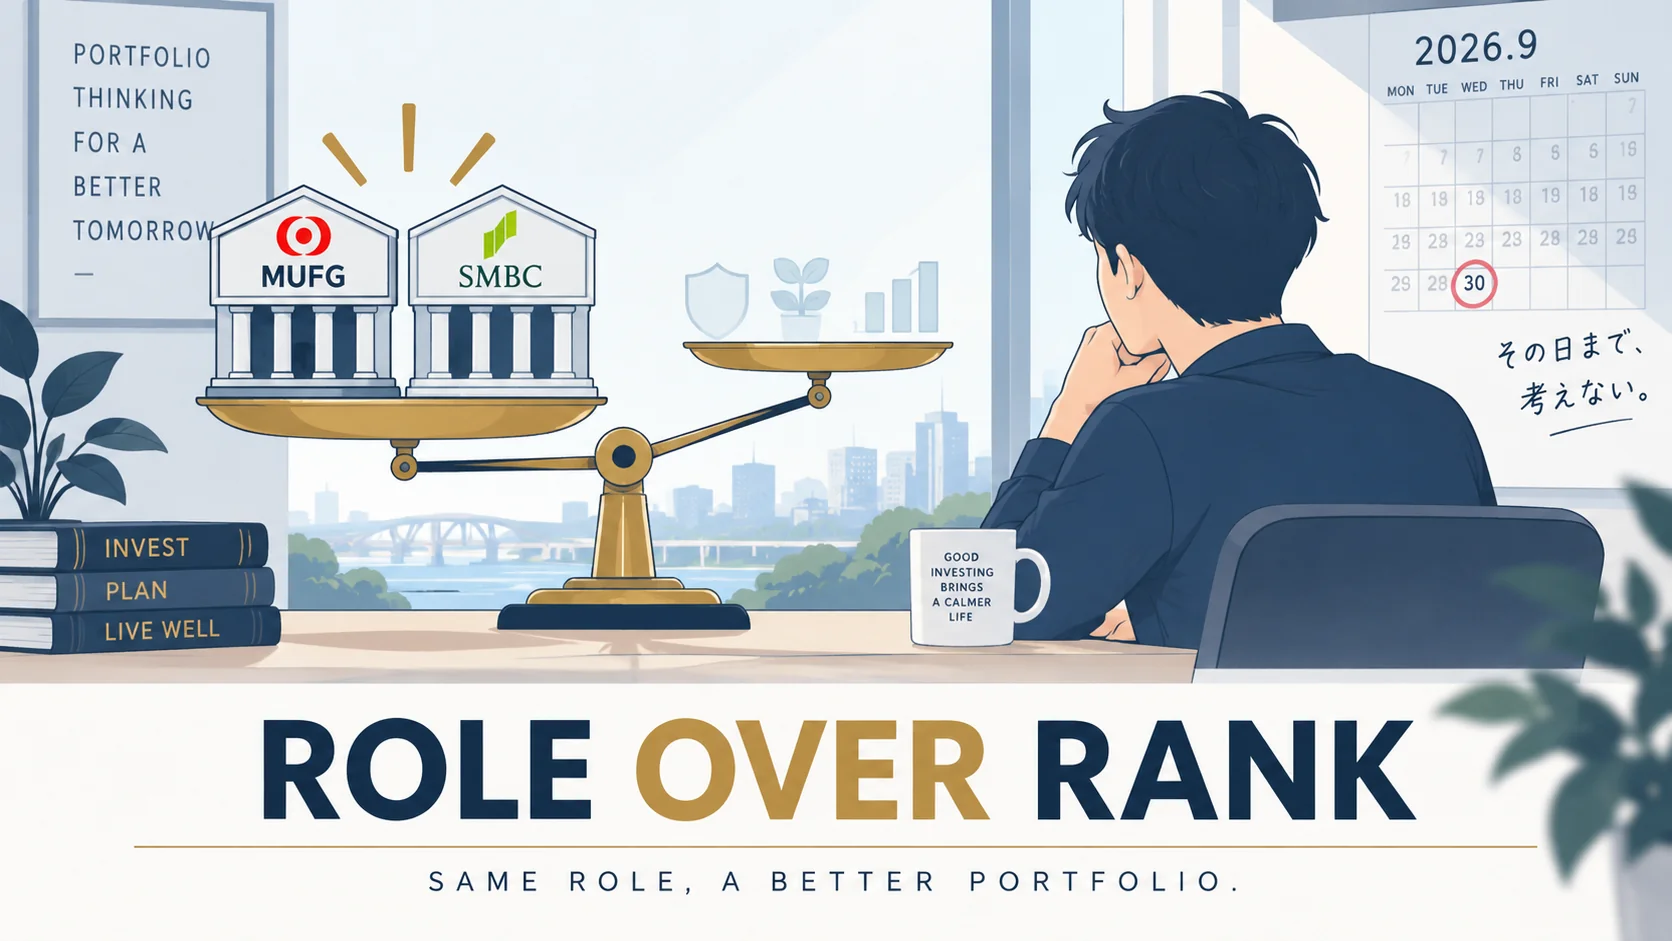
三菱UFJ FGと三井住友FG、どっちを買うか決められなかった。だから両方買った。2026年3月のことだ。
それから半年、俺はこの2社をどうするか迷った。結論を先に言う。2026年9月30日の再検討で、2社とも持ち続けると決めた。 東京海上HDへの入れ替えも、当面は見送る。迷っていた間も、整理の仕方だけは決めていた。会社としてどちらが優れているかではなく、俺のポートフォリオの中で同じ役割を2つ置いていないかを見る。
高配当株で似た役割の銘柄を複数持ってしまったとき、どう整理するか。この記事の前半は、9月10日の公開時点で書いた迷いの途中経過だ。9月30日に出した結論と理由は、後半の追記に書いた。
なぜ俺は高配当株の役割重複を整理しようとしているのか
俺の高配当株は、コア8銘柄(JT・KDDI・NTT・三菱商事・三菱UFJ FG・三井住友FG・ENEOS・第一ライフグループ)に趣味枠の壽屋、VYMを加えて計10銘柄が上限の目安だ。新しい銘柄を追加するより、既存の銘柄を厚くする。それが今の方針だ。
※この「10銘柄が上限」の目安は、2026年10月1日にいったん棚上げにした。
その方針からすると、三菱UFJ FGと三井住友FGの2社は引っかかる。どちらも国内メガバンクで、金利の影響を受けやすく、株主還元に積極的な高配当株だ。企業として違いはあっても、俺が保有する「目的」から見ると、この2社はほぼ同じ仕事をしている。
同じ役割の銘柄を2つ置く必要があるのか。それが今回の論点だ。
理由1:決められなかったから、両方少額で買った
三菱UFJ FGと三井住友FGは、2026年3月に買い始めた。どちらも金利上昇局面で選ばれやすい銘柄で、決算やニュースを見比べても「こっちの方が明確に上」という差を俺は見つけられなかった。
決められないなら、両方少額で持ってみればいい。そう考えて、3月16日に三菱UFJ FGを、3月27日に三井住友FGを買い始めた。ちょうど同じ3月末、あらかじめ決めていた「6,000円台に乗ったら売る」というルール通りに、JTの一部も売却している。この2社の買い増しとJT売却は同じ時期の動きではあるが、JTを売ったから2社を買ったわけではない。買い始めたのはJT売却より前だ。
その後も2社とも少しずつ買い増した。最初から2社を長期で持ち続ける明確な意図があったわけじゃない。決められなかった結果が、そのまま2社保有という形になった。
理由2:持ってみて気づいた、役割の重複
数か月持ってポートフォリオを見返しているうちに、違和感が出てきた。三菱UFJ FGと三井住友FGは、俺の中で「国内メガバンク・金利敏感株・配当株」という同じ枠に入っている。ここでいう「役割」は、単に業種名が同じという意味じゃない。俺がその銘柄に期待している収益源や金利への感応度、配当、ポートフォリオ内で担わせている機能まで含めて見ている。どちらかの会社が悪いから売りたいわけじゃない。両方とも普通に良い会社だと思っている。
問題は会社の優劣ではなく、俺のポートフォリオ設計の方だ。同じ役割の銘柄を2つ抱えたまま「既存を厚くする」を進めれば、金融セクターへの依存はさらに高まる。
「どちらが良い会社か」と「なぜ2社持つのか」は、別の問題だ。企業比較とポートフォリオ設計を混同すると、君もいつまでも決められなくなる。
理由3:東京海上HDという選択肢、そして第一ライフグループとの重複も考えた
そんな時、東京海上ホールディングス(8766)の株式分割のニュースを知った。2026年8月25日、1株につき15株に分割すると発表され、基準日は2026年9月30日、効力発生日は2026年10月1日だ。あわせて100株以上を3年以上継続保有する株主向けの優待制度も導入された。
「メガバンク2社のうち1社を整理して、その分を東京海上HDへ振ってはどうか」。この案が浮かんだのは事実だ。
ただし、ここは自分に釘を刺しておく。株式分割そのものを買い理由にはしない。 東京海上HDの適時開示資料には、分割の目的として「当社株式の投資単位当たりの金額を引き下げることにより、より投資しやすい環境を整え、投資家層の拡大を図ることを目的としております」とある(出典:東京海上ホールディングス「株式分割および株主優待制度の導入について」2026年8月25日)。
つまり分割は、1株を買いやすくするための技術的な処置であって、会社の稼ぐ力を増やすものじゃない。ニュースを見たことは検討を始めるきっかけになったが、「分割するから買う」にはしない。
もう一つ、引っかかったことがある。俺はすでに第一ライフグループ(旧・第一生命ホールディングス。2026年4月1日付で商号変更、英文はDaiichi Life Group, Inc.。出典:株式会社第一ライフグループ公式サイト)を持っている。東京海上HDを追加すると、保険会社が2社になる。これもまた重複ではないか。
ここは一次資料で確認した。東京海上HDは国内損害保険が中心で、自動車保険・火災保険など短期契約が中心的な位置を占める。利益は保険引受(損害率と事業費率)と資産運用の両輪に左右され、自然災害の頻度や規模の影響を受けやすい。一方の第一ライフグループは国内生命保険が中心で、死差益・費差益・利差益という「三利源」が利益の主要な構成要素になる。契約は数十年単位の超長期で、長期金利の水準の影響を受けやすい。
同じ「保険・金融セクター」という大枠のリスクは共有している。完全な業種分散だとは書かない。 ただし、生命保険と損害保険では収益を生む構造が違う。メガバンク2社を並べて持つより、役割を分けられる可能性はある。あくまで「可能性」だ。断定できるほどの検証はまだできていない。
すぐ売らず、9月末まで考えないと決めた
ここまで整理して、俺は結論を出さなかった。2026年8月の時点で、自分にこう決めている。「東京海上については9月末まで再検討しない」。
迷った瞬間に売買すると、たいてい後悔する。だから結論を急がず、再検討する日をあらかじめ決めて、その日までは考えないことにした。これは先延ばしとは違う。判断を放棄しているんじゃなく、判断する日を自分で予約している。
「分割で株価が動きやすくなった今のうちに買っておくべきでは」という声が聞こえてきそうだが、それには乗らない。分割は投資単位の話であって、俺が欲しいのは納得できる価格で必要な役割を埋めることだ。銀行株が上がっているから銀行を買うのでも、東京海上が欲しいから今すぐ買うのでもない。
三菱UFJ FGを残すか、三井住友FGを残すか、それとも両方残して東京海上HDを追加するか。この記事を公開した9月10日の時点では、まだ結論を出していなかった。
追記:9月30日の再検討で、メガバンク2社は保有継続にした
9月30日、自分で決めた再検討日に結論を出した。三菱UFJ FGと三井住友FGは、両方とも持ち続ける。東京海上HDへの入れ替えは、当面見送る。
決め手は、同じメガバンクでも事業の特性に違いがあることだった。役割が重なっている点は今も変わらない。それでも、どちらかを売ってまで1社にまとめる必要はないと判断した。
違いは、両社の2026年3月期の有価証券報告書で確かめた。どちらも国内外で銀行・カード・証券などを手がけていて、片方にしかない事業があるわけじゃない。違うのは、会社が収益の柱や成長の軸として何を挙げているかだ。
- 三菱UFJ FG:米モルガン・スタンレーの議決権の23.9%(2026年3月末時点)を持ち、同社の損益のうち持分比率に当たる分を持分法投資損益として取り込んでいる。有報にも、グループの業績がモルガン・スタンレーの業績動向の影響を受けると書かれている。
- 三井住友FG:国内の個人向けでは「Olive」を軸に顧客基盤を広げている。海外では米ジェフリーズ(Jefferies Financial Group)との連携を強めている。
(出典:三菱UFJフィナンシャル・グループ「有価証券報告書(第21期)」2026年6月24日/三井住友フィナンシャルグループ「有価証券報告書(第24期)」2026年6月19日)
どちらが優れているという話じゃない。稼ぎ方の組み立てが違う、というだけだ。
ただ、これで重複が消えたわけでもない。両社の有報は、どちらも景気が悪化したときの与信関係費用(貸し倒れへの備えや処理にかかる費用)の増加、金利の変動による保有債券の評価損、自己資本比率の規制をリスクとして挙げている。金利や景気が動けば、2社が同じ方向に影響を受けることは十分ある。2銘柄に分けて持っていても、銀行業への集中は残る。銘柄の数とリスクの数は別物だという話は、分散投資は銘柄数じゃない。ニチレイ停止が示した依存リスクにも書いた。
東京海上HDへの入れ替えを見送ったのは、2社を持ち続ける判断とは別の理由だ。東京海上HDは10月1日の株式分割で、少ない金額から買いやすくなる。そうなると、銀行株を売ってまで購入資金を作る必要は薄れる。だから入れ替えはせず、銀行株の売却判断も急がないことにした。
東京海上HDを買わないと決めたわけじゃない。分割後の株価や配当利回りを見ながら、新しく入れるお金で少しずつ加える方向で考えている。前半で書いた「株式分割そのものを買い理由にはしない」という考えは変わっていない。分割で変わったのは、買う理由ではなく、買うお金の作り方だ。
なお、三井住友FGは2026年10月1日に1株を2株に分割した(基準日は9月30日)。この株式分割で、俺の保有株数は2倍になった。買い増しによる増加ではない(出典:三井住友フィナンシャルグループ「株式分割、米国預託証券(ADR)の原株との交換比率変更及び定款の一部変更に関するお知らせ」2026年5月13日)。
この結論は、俺のポートフォリオの中での判断だ。投資の目的や、すでに持っている資産の中身が違えば、答えも変わる。
こういう人は2社持ち続けてもいい
無理に減らす必要がない人もいる。個別株の銘柄数にまだ余裕がある人、金融セクターへの配分を意図的に厚くしたい人、配当の絶対額を重視していて多少の役割重複は気にしない人だ。
俺の場合は「個別株10銘柄前後」という上限を自分で決めているから引っかかったわけで、この上限を持たない人にとっては、そもそも問題にならない話でもある。
※この上限は、2026年10月1日にいったん棚上げにしている。
今日やること
- 保有銘柄を一覧にして、それぞれ「何の役割で持っているか」を一言で書き出す
- 同じ役割のマス目に、銘柄が2つ以上入っていないか確認する
- 迷って結論が出ないなら、再検討する日をカレンダーに書き込む。その日までは動かない
関連記事
似た判断は今回が初めてじゃない。過去の記事とあわせて読むと、俺の個別株の扱い方がつながって見えるはずだ。
- JT一部売却・リバランス記録 — メガバンク2社を買い増していたのと同じ時期に、JTの一部をルール通りに売った記録。「ルールを決めて機械的に実行する」という売却の考え方は、今回の「再検討日を決める」判断と地続きになっている。
- 俺がインデックスと日本株高配当をハイブリッドする理由 — コアとサテライトを役割で分けるという、そもそもの設計思想を書いた記事。今回の話は、この設計思想をサテライト内部にもう一段適用しただけとも言える。
- 高配当株は育った?取得価格ベースの配当利回りを9銘柄で検証 — 三菱UFJ FG・三井住友FG・第一ライフグループの取得価格ベース利回りはこちらで検証済み。今回は「利回りが伸びたか」ではなく「役割が重複していないか」という別の軸の話だ。
まとめ
メガバンク2社を両方買ったのは、優柔不断だったからじゃない。決められないなら少額で両方持ってみて、後から役割の重複に気づいたら整理すればいい。それでいいと思っている。
大事なのは、銘柄で選ぶか、役割で選ぶかだ。銘柄で選ぶと「どっちが良い会社か」という終わらない比較になる。役割で選ぶと「このマス目に何を入れるか」という、いつか決着のつく問いになる。
この記事を公開した時点では、俺はまだ結論を出していなかった。9月末を再検討日と決めて、その日までは動かないことにした。そして9月30日、2社とも持ち続けると決めた。理由は記事内の追記に書いた。
※本記事は俺個人の見解・体験を綴ったものであり、特定の金融商品の購入を推奨するものではありません。投資判断はご自身の責任でお願いします。
コメント